Comprar casa em Portugal em 2027: jovens poderão financiar 100% do imóvel e escapar de impostos?
Isenção de IMT, benefícios no Imposto do Selo e garantia pública podem facilitar a compra da primeira habitação. Mas será que é possível adquirir uma casa de €250 mil sem entrada? Veja quem pode solicitar os apoios e quanto ainda será necessário pagar.
Por Renan Cassiano, Redator e produtor de conteúdo digital.
Compartilhar
Comprar a primeira casa em Portugal tornou-se um desafio para milhares de jovens. Além dos preços dos imóveis, existe um obstáculo que muitas vezes impede a concretização da compra: conseguir juntar dinheiro suficiente para a entrada exigida pelo banco.
Para reduzir essa dificuldade, Portugal criou medidas de apoio aos jovens, incluindo benefícios fiscais e uma garantia pública que pode permitir o financiamento da totalidade do valor de determinados imóveis.
Com a apresentação da proposta do Orçamento do Estado para 2027, surge uma nova pergunta: quem pretende comprar casa no próximo ano continuará a beneficiar dessas vantagens?
A resposta depende do apoio em questão.
O Governo pretende manter os benefícios fiscais para a aquisição da primeira habitação, mas a continuidade da garantia pública para novos contratos em 2027 ainda exige confirmação normativa.
Isenção de IMT: jovens poderão continuar a poupar milhares de euros
Uma das principais medidas é a isenção do Imposto Municipal sobre as Transmissões Onerosas de Imóveis, conhecido como IMT.
Esse imposto é normalmente pago no momento da compra de um imóvel e pode representar milhares de euros, dependendo do valor da transação.
O regime destinado aos jovens permite uma isenção total ou parcial de IMT e do Imposto do Selo sobre a aquisição da primeira habitação própria e permanente, desde que sejam cumpridas as condições legais.
Em 2026, a isenção total de IMT Jovem abrange imóveis elegíveis até €330.539.
O Governo indicou, na proposta orçamentária de 2027, que pretende dar continuidade aos benefícios fiscais para jovens compradores.
Entretanto, os limites aplicáveis em 2027 deverão ser confirmados na legislação e nas tabelas fiscais correspondentes ao próximo ano.
Na prática: um jovem que compre a primeira habitação dentro dos limites legais pode evitar uma despesa significativa em impostos, mas isso não significa que ficará isento de todas as despesas relacionadas à compra.
Garantia pública: como funciona o financiamento de até 100%?
Em um crédito à habitação convencional, o banco normalmente exige que o comprador tenha uma parte do valor do imóvel disponível para a entrada.
Imagine uma casa de €200 mil.
Se o banco financiar 90%, o comprador precisará apresentar €20 mil de recursos próprios para completar o preço.
A garantia pública foi criada para permitir que determinados jovens obtenham financiamento entre 85% e 100% do valor de transação considerado pelo banco.
O Estado pode garantir uma parcela de até 15%, reduzindo parte do risco assumido pela instituição financeira.
Mas existe um detalhe fundamental: o Estado não oferece dinheiro ao comprador e não paga as prestações da casa.
O jovem continua responsável por devolver todo o valor emprestado, incluindo juros e demais encargos contratuais.
A garantia também não obriga o banco a aprovar o financiamento.
Quem pode solicitar a garantia pública?
Pelas regras atualmente publicadas, os principais requisitos incluem:
Ter entre 18 e 35 anos.
Possuir domicílio fiscal em Portugal.
Comprar a primeira habitação própria e permanente.
Não ser proprietário de outro imóvel habitacional, nos termos do regime.
Ter rendimentos dentro do limite legal associado ao oitavo escalão do IRS.
Estar com a situação fiscal e contributiva regularizada.
Não ter utilizado anteriormente essa garantia pública.
Comprar um imóvel com valor de transação de até €450 mil.
Cumprir os critérios de análise de crédito do banco.
Quando existem dois compradores, ambos precisam cumprir os requisitos aplicáveis.
Atenção ao prazo: o regime atualmente em vigor prevê contratos celebrados até 31 de dezembro de 2026. Portanto, ainda não é possível garantir que um contrato celebrado em 2027 terá acesso ao mesmo mecanismo sem uma prorrogação legal.
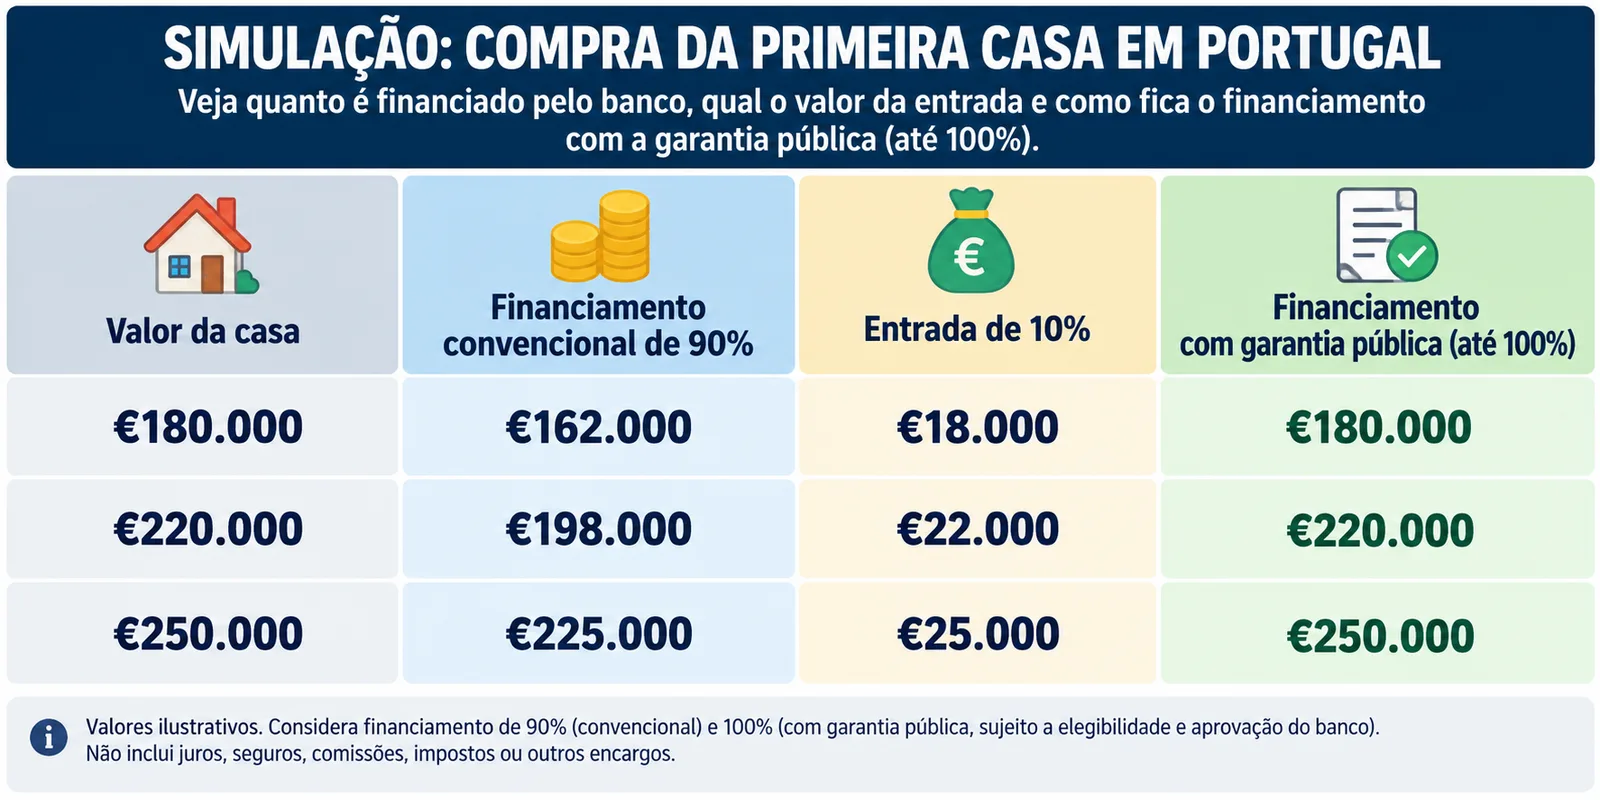
Simulação: quanto é necessário para comprar uma casa de €180 mil, €220 mil ou €250 mil?
Para mostrar a diferença entre uma compra com financiamento convencional e uma compra com financiamento integral, o Goolbe News preparou três simulações.
Consideramos um financiamento convencional de 90% do preço do imóvel e, separadamente, a hipótese de financiamento de 100% com garantia pública, caso o comprador seja elegível, o banco aprove a operação e o regime esteja disponível na data do contrato.
Esses valores são simulações matemáticas, não propostas bancárias nem previsões das taxas de juros para 2027. Não incluem seguros, comissões, impostos ou outros encargos.
Uma taxa de juros diferente, um prazo menor ou alterações no contrato poderão modificar significativamente as prestações.
Antes de assumir o compromisso, o comprador também precisa considerar despesas com condomínio, IMI, manutenção e serviços domésticos.
Brasileiros que vivem em Portugal também podem beneficiar?
A nacionalidade brasileira, por si só, não impede o acesso aos benefícios.
Para a garantia pública, os critérios incluem idade, domicílio fiscal em Portugal, situação financeira e as demais condições previstas na legislação.
Já a isenção de IMT Jovem possui requisitos próprios, incluindo regras sobre a aquisição da primeira habitação e a titularidade anterior de imóveis habitacionais.
Um brasileiro com residência legal em Portugal, rendimentos comprovados e condições de elegibilidade pode, portanto, enquadrar-se nos apoios.
Mas ter autorização de residência não garante a aprovação do crédito.
Os bancos avaliam fatores como estabilidade profissional, rendimentos, histórico de crédito, despesas existentes e taxa de esforço.
O contrato de trabalho influencia a aprovação?
Sim. Embora a legislação da garantia pública não estabeleça uma exigência geral de contrato sem termo, o banco precisa avaliar a capacidade do cliente de pagar o empréstimo.
Trabalhadores com contratos temporários podem enfrentar uma análise mais exigente, especialmente quando possuem pouco histórico de rendimentos ou períodos de desemprego.
Isso não significa que estejam automaticamente impedidos de obter crédito.
A avaliação depende das políticas de risco de cada instituição, da documentação apresentada e da situação financeira do comprador.
O mesmo vale para trabalhadores independentes, que normalmente precisam demonstrar rendimentos consistentes.
O que fazer antes de procurar a primeira casa?
O primeiro passo é verificar se o comprador cumpre os requisitos fiscais e de financiamento.
Depois, é importante solicitar simulações a diferentes bancos e comparar não apenas a prestação mensal, mas também a TAEG, o MTIC, os seguros, as comissões e as condições contratuais.
A Ficha de Informação Normalizada Europeia, conhecida como FINE, reúne informações essenciais sobre a proposta de crédito.
Também é recomendável obter uma avaliação preliminar da capacidade de financiamento antes de assumir compromissos contratuais com o vendedor.
O comprador deve verificar ainda a documentação do imóvel, eventuais encargos e as condições do contrato-promessa de compra e venda.
Os apoios resolvem o problema da habitação em Portugal?
As medidas podem facilitar a entrada de jovens no mercado imobiliário, mas não eliminam os problemas estruturais da habitação.
O principal desafio continua sendo a relação entre os preços das casas e os rendimentos das famílias.
Mesmo quando os impostos são reduzidos e a entrada deixa de ser necessária, o comprador continua sujeito ao valor das prestações.
A proposta do Orçamento do Estado para 2027 prevê reforçar a oferta habitacional, incluindo investimentos públicos e financiamento de novas habitações.
Entretanto, os resultados dependerão da execução das medidas, dos prazos de construção e da evolução dos preços no mercado.
Vale a pena esperar até 2027 para comprar?
Não existe uma resposta única.
Quem já reúne os requisitos e pretende utilizar a garantia pública precisa considerar que o prazo atualmente previsto termina em 31 de dezembro de 2026.
Por outro lado, comprar um imóvel apenas para aproveitar um benefício pode resultar em uma decisão financeira inadequada.
O preço da casa, a localização, a estabilidade dos rendimentos, a taxa de juros e a capacidade de suportar despesas imprevistas devem pesar mais do que a urgência de contratar um empréstimo.
O ponto central é este: os apoios podem facilitar a compra da primeira casa, mas não tornam o imóvel gratuito nem substituem uma análise financeira cuidadosa.
Para 2027, a manutenção dos benefícios fiscais está entre as prioridades anunciadas pelo Governo. Já a continuidade da garantia pública para novos contratos deverá ser acompanhada nas decisões legislativas.
Até lá, quem pretende comprar casa deve comparar propostas bancárias, confirmar os requisitos legais e calcular todos os custos envolvidos antes de assinar qualquer contrato.
Simulador de entrada e prestação
Veja quanto precisaria de entrada e qual seria a prestação mensal aproximada para comprar a primeira casa em Portugal.
Entrada de capital
22 000 €
Prestação mensal
818 €
Montante financiado
198 000 €
Total de prestações no prazo
343 692 €
Simulação ilustrativa com prestações constantes e taxa nominal fixa apenas para fins de cálculo. Não inclui seguros, comissões, impostos, despesas de escritura ou outros encargos. O valor aprovado pode depender da avaliação do imóvel, da taxa de esforço e das regras de prazo aplicáveis à idade do cliente. Não constitui proposta de crédito.
Compartilhar
Gostou desta notícia?
Inscreva-se para receber as próximas publicações do GoolbeNews diretamente no seu email.
Reforma tributária abre caminho para a cobrança de um novo imposto sobre produtos considerados prejudiciais à saúde e ao meio ambiente. Governo já definiu as primeiras alíquotas, mas será que o brasileiro vai pagar mais caro? Entenda o que muda e quando as novas regras começam a valer.
Aos 41 anos, CR7 encerra uma das maiores trajetórias da história do futebol internacional, com 146 gols, 234 partidas e três títulos por Portugal. Decisão acontece após meses de tensão com o treinador Jorge Jesus e marca o fim de um capítulo inesquecível para os portugueses.
Após manifestações pela habitação em Lisboa e no Porto, Governo português admite cancelar autorizações de residência em situações que coloquem em risco a ordem pública. Mas participar de protestos pacíficos não é motivo para expulsão. Entenda o que diz a legislação e quais são os direitos dos estrangeiros.
Com o custo de vida pressionando as famílias e protestos por moradia nas ruas, deputados começam a discutir o Orçamento do Estado para 2027. Veja o que pode mudar no salário, no IRS, nas pensões e no acesso à habitação.
Presidente conquista 51,79% dos votos válidos, contra 48,21% do candidato do PL, e reverte a desvantagem do primeiro turno. Veja os números oficiais, onde cada candidato recebeu mais apoio e os desafios que aguardam o Brasil a partir de 2027.
Comprar casa em Portugal em 2027: jovens poderão financiar 100% do imóvel e escapar de impostos? | GoolbeNews