Novo “Imposto do Pecado” chega em 2027: cigarros, bebidas e até carros entram na mira do Governo
Reforma tributária abre caminho para a cobrança de um novo imposto sobre produtos considerados prejudiciais à saúde e ao meio ambiente. Governo já definiu as primeiras alíquotas, mas será que o brasileiro vai pagar mais caro? Entenda o que muda e quando as novas regras começam a valer.
Por Renan Cassiano, Redator e produtor de conteúdo digital.
Compartilhar
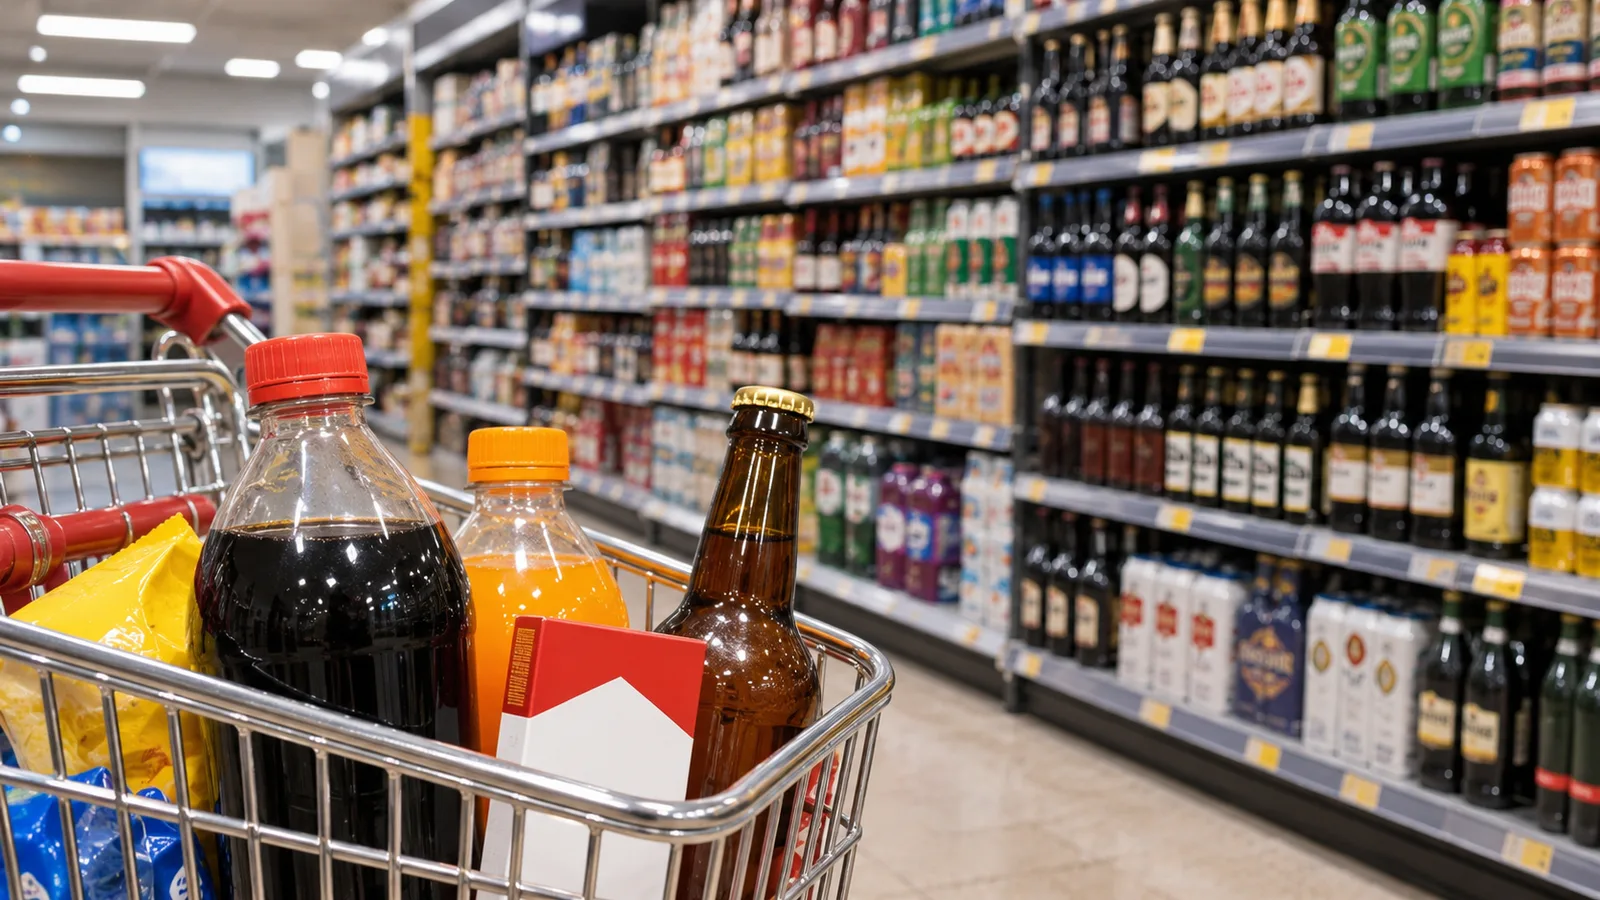
O brasileiro poderá encontrar mudanças na tributação de produtos que fazem parte do seu dia a dia a partir de 2027. Cigarros, refrigerantes, bebidas alcoólicas e determinados veículos estão entre os itens alcançados pelo chamado Imposto do Pecado, uma das novidades da reforma tributária brasileira.
Na quarta-feira, 4 de novembro, o Governo Federal publicou a Medida Provisória nº 1.399/2026, que estabelece as alíquotas e as regras iniciais do Imposto Seletivo, nome oficial do tributo.
A cobrança está prevista para começar em fevereiro de 2027, marcando uma nova etapa na transformação do sistema tributário nacional.
O objetivo declarado pelo Governo é desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente, utilizando a tributação como instrumento para influenciar hábitos de consumo e incentivar alternativas menos poluentes.
Entretanto, a novidade levanta uma pergunta importante: o Imposto do Pecado vai realmente aumentar os preços nas prateleiras ou apenas substituir impostos que já existem?
A resposta exige atenção. Embora o novo tributo tenha sido criado para incidir sobre determinados produtos e atividades, o Governo afirma que pretende preservar, durante 2027, níveis de tributação semelhantes aos atuais.
Isso significa que a criação do imposto não representa, necessariamente, um aumento imediato no preço de todos os produtos afetados.
Afinal, o que é o Imposto do Pecado?
O Imposto Seletivo foi instituído pela reforma tributária aprovada em 2023, por meio da Emenda Constitucional nº 132.
Popularmente chamado de Imposto do Pecado, o tributo foi concebido para incidir sobre a produção, a comercialização ou a importação de determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A lógica é diferente da tributação tradicional.
Enquanto a maioria dos impostos sobre o consumo tem como principal função financiar as atividades do Estado, o Imposto Seletivo também pretende influenciar comportamentos.
Na prática, produtos associados a riscos à saúde ou impactos ambientais poderão receber uma tributação específica.
A ideia é que essa cobrança contribua para desestimular determinados consumos e estimule a adoção de tecnologias e produtos mais sustentáveis.
O modelo não é exclusivo do Brasil. Diversos países utilizam impostos específicos sobre cigarros e bebidas alcoólicas, por exemplo, como parte de suas políticas de saúde pública.
No caso brasileiro, a novidade é a integração desse mecanismo à ampla reforma dos impostos sobre o consumo.
Quais produtos serão atingidos pelo novo imposto?
Compartilhar
Gostou desta notícia?
Inscreva-se para receber as próximas publicações do GoolbeNews diretamente no seu email.
Aos 41 anos, CR7 encerra uma das maiores trajetórias da história do futebol internacional, com 146 gols, 234 partidas e três títulos por Portugal. Decisão acontece após meses de tensão com o treinador Jorge Jesus e marca o fim de um capítulo inesquecível para os portugueses.
Após manifestações pela habitação em Lisboa e no Porto, Governo português admite cancelar autorizações de residência em situações que coloquem em risco a ordem pública. Mas participar de protestos pacíficos não é motivo para expulsão. Entenda o que diz a legislação e quais são os direitos dos estrangeiros.
A Medida Provisória nº 1.399/2026 estabelece regras para diferentes categorias de produtos e atividades.
Entre os principais grupos estão cigarros e outros produtos fumígenos, bebidas alcoólicas, bebidas açucaradas, veículos, aeronaves e embarcações.
Também existem disposições relacionadas à extração de bens minerais e a concursos de prognósticos, como determinadas modalidades de loteria.
Mas nem todos esses produtos receberão a mesma tributação.
As alíquotas variam conforme a categoria e, em determinados casos, consideram características específicas, como teor alcoólico, eficiência energética e impacto ambiental.
Além disso, a medida prevê benefícios e alíquotas reduzidas a zero para algumas situações.
Cigarros: tributação específica sobre o tabaco
Os cigarros estão entre os principais produtos alcançados pelo Imposto Seletivo.
A proposta estabelece uma sistemática de cobrança que combina uma parcela percentual e um valor fixo por maço.
Segundo a Agência Câmara de Notícias, a regra prevê uma alíquota de 66,7% aplicada sobre uma base de cálculo correspondente a 15% do preço de varejo, além de uma parcela fixa de R$ 3,50 por maço.
Esses valores fazem parte da fórmula tributária prevista na medida e não devem ser interpretados como um aumento automático de R$ 3,50 no preço final de cada maço.
O tabaco já está sujeito a uma carga tributária elevada no Brasil.
A mudança busca adaptar essa tributação ao novo sistema, mantendo a incidência específica sobre produtos associados a graves riscos à saúde.
O efeito sobre os preços dependerá da substituição dos tributos atuais, das regras de cálculo e das decisões comerciais dos fabricantes e distribuidores.
Refrigerantes e bebidas açucaradas também entram na lista
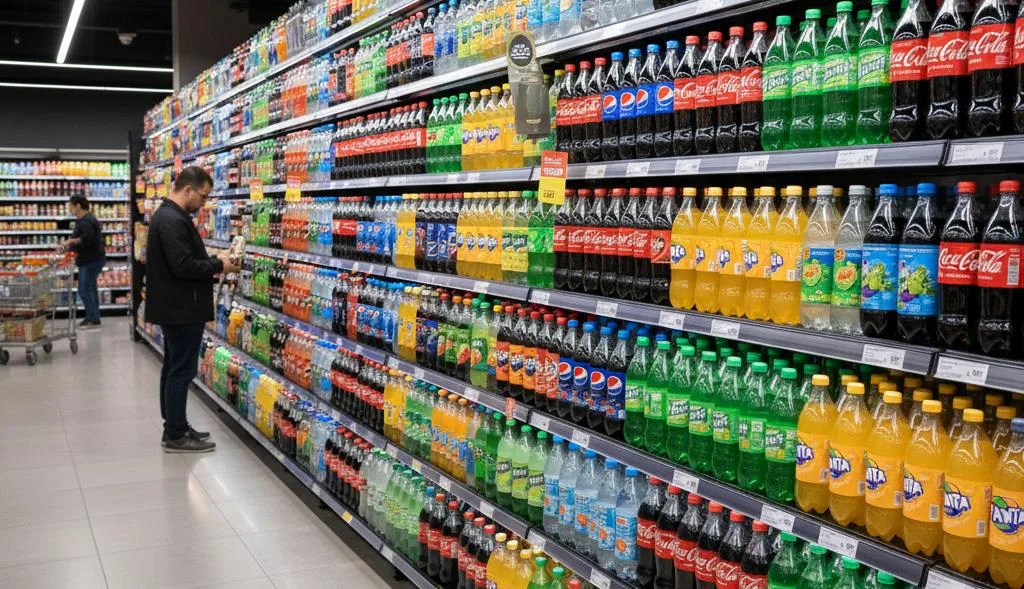
Bebidas açucaradas terão alíquota inicial de 2,6%, mas isso não representa necessariamente um aumento equivalente no preço final.
As bebidas açucaradas são outro grupo alcançado pelo Imposto Seletivo.
A medida estabelece uma alíquota inicial de 2,6% para essa categoria.
Refrigerantes e outros produtos enquadrados na definição legal poderão estar sujeitos à cobrança.
O Governo justifica a inclusão dessas bebidas pelos riscos à saúde associados ao consumo excessivo de açúcar.
O tema, entretanto, também envolve discussões econômicas.
Representantes do setor produtivo podem questionar os impactos sobre a competitividade, os empregos e o preço final dos produtos.
Já defensores da tributação seletiva argumentam que políticas fiscais podem ajudar a reduzir o consumo excessivo de bebidas açucaradas.
É importante destacar que a alíquota de 2,6% não significa, por si só, que todos os refrigerantes ficarão exatamente 2,6% mais caros.
O valor pago pelo consumidor depende da composição dos impostos, dos custos de produção, das margens comerciais e da concorrência.
Cerveja, vinho e destilados: quanto maior o teor alcoólico, maior pode ser a cobrança
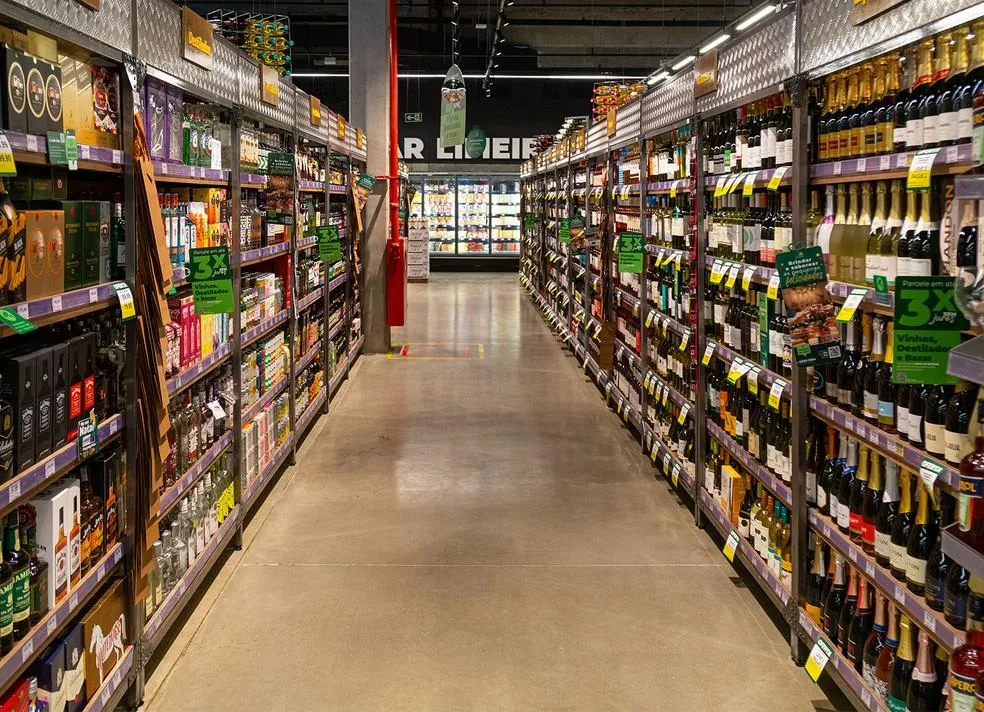
A nova tributação estabelece regras diferenciadas para bebidas alcoólicas, considerando a categoria e características dos produtos.
As bebidas alcoólicas também estão contempladas na nova tributação.
A medida estabelece alíquotas diferenciadas de acordo com a classificação das bebidas.
Segundo informações divulgadas pela Câmara dos Deputados, a alíquota prevista para cervejas é de 4,2%, enquanto determinadas categorias de bebidas alcoólicas podem chegar a percentuais superiores a 20%.
O teor alcoólico é um dos critérios considerados na estrutura da tributação.
A proposta também contempla tratamento diferenciado para pequenos produtores, com reduções que podem chegar a 40%, dependendo das condições estabelecidas.
A intenção é evitar que empresas de menor porte sejam afetadas da mesma forma que grandes fabricantes.
Assim como ocorre com os cigarros e refrigerantes, a existência de uma nova alíquota não permite calcular diretamente quanto uma garrafa de cerveja ou outra bebida custará no supermercado em 2027.
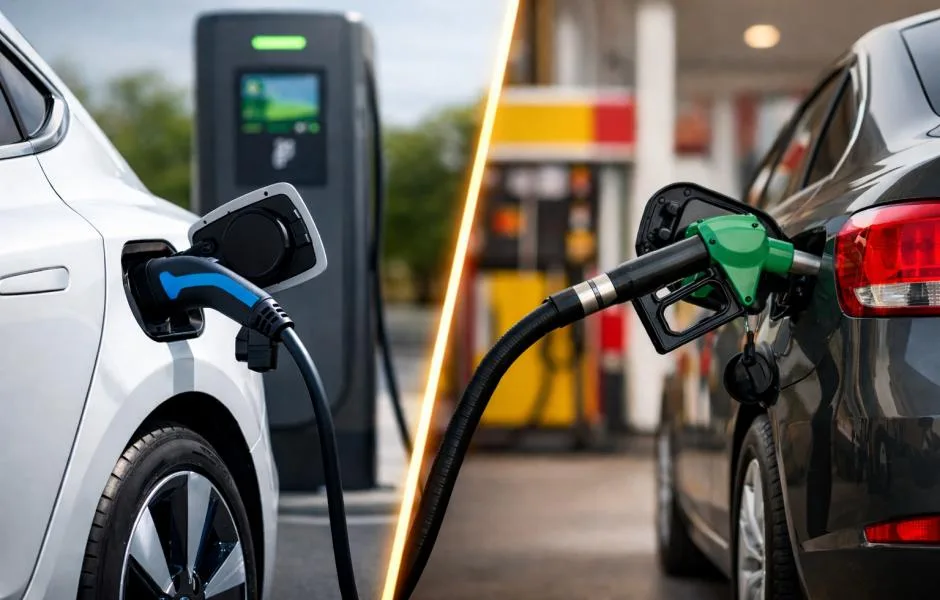
Carros mais poluentes podem receber tributação maior
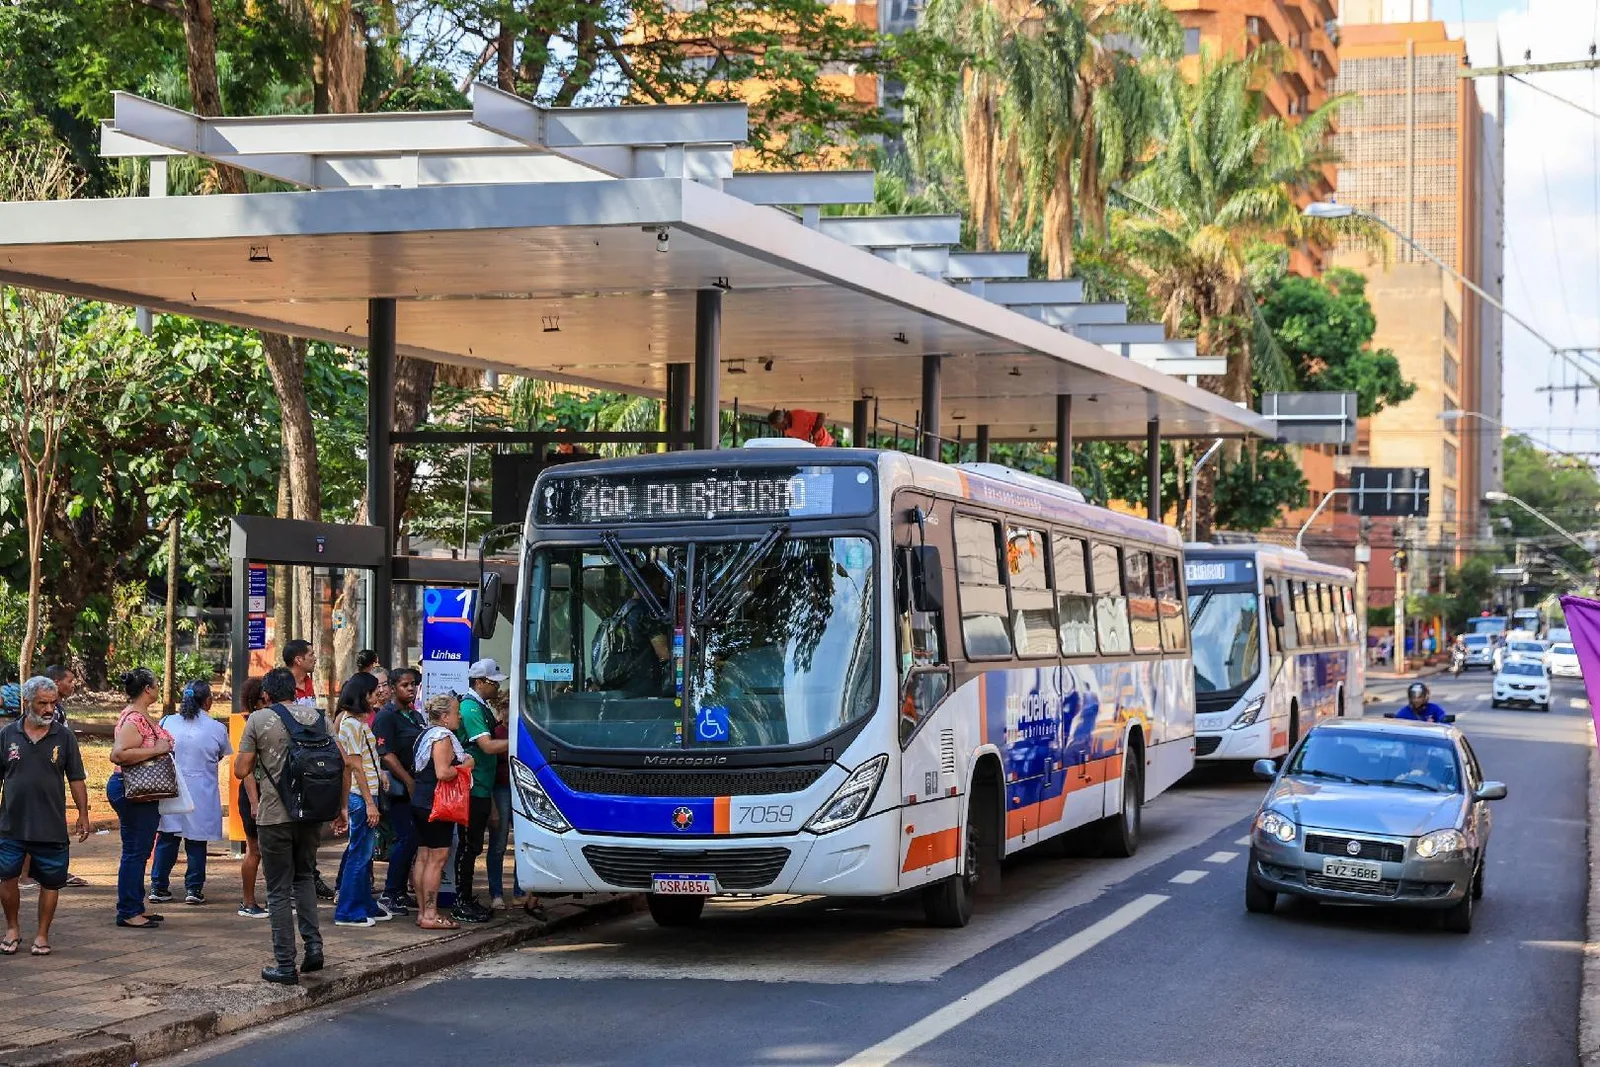
O Imposto Seletivo considera critérios ambientais e de eficiência energética para determinar a tributação de veículos.
O Imposto Seletivo também alcançará determinados veículos.
Nesse caso, a tributação considera características relacionadas ao desempenho ambiental, à eficiência energética e à tecnologia utilizada.
A proposta prevê ajustes que podem favorecer veículos considerados mais sustentáveis e estabelecer condições menos vantajosas para modelos com maior impacto ambiental.
Segundo a Agência Senado, as alíquotas-base para veículos variam de 3,9% a 6,3%, antes da aplicação de determinados ajustes.
A medida também prevê situações de alíquota zero.
Entre elas estão veículos que atendam aos critérios legais para aquisição por pessoas com deficiência, pessoas com transtorno do espectro autista e taxistas.
Veículos com registro oficial de versão sustentável também poderão receber tratamento tributário favorecido.
A tributação não deve ser interpretada como um aumento uniforme sobre todos os carros.
O impacto dependerá das características do modelo, do enquadramento tributário e das regras aplicáveis.
Quando o Imposto do Pecado começa a ser cobrado?
A previsão apresentada pelo Governo Federal é que a cobrança tenha início em 2 de fevereiro de 2027.
O calendário está relacionado à exigência constitucional de um intervalo mínimo entre a publicação das regras e o início da cobrança.
Durante o primeiro ano, o imposto funcionará sob um regime de implementação gradual.
A medida provisória estabelece regras temporárias que valerão até 31 de dezembro de 2027.
Nesse período, o Governo pretende utilizar parâmetros próximos aos do atual Imposto sobre Produtos Industrializados, conhecido como IPI.
O objetivo é evitar mudanças bruscas na carga tributária durante a transição para o novo sistema.
Isso é particularmente importante porque a reforma tributária também altera a estrutura de impostos que incidem sobre produtos e serviços.
Portanto, 2027 será um período de adaptação, e não necessariamente o momento de aplicação das alíquotas definitivas do Imposto Seletivo.
Os produtos vão ficar mais caros em 2027?
Essa é a principal dúvida dos consumidores.
O Imposto Seletivo tem potencial para influenciar os preços, mas não é possível afirmar que todos os produtos abrangidos ficarão mais caros imediatamente.
O Governo Federal informou que a estrutura inicial foi elaborada para preservar níveis de tributação semelhantes aos atuais.
Em outras palavras, parte da cobrança do novo imposto deverá substituir tributos que já incidem sobre os mesmos produtos.
Entretanto, manter uma carga tributária equivalente não significa garantir que os preços permanecerão congelados.
O valor de um produto nas prateleiras também depende de fatores como inflação, custos de transporte, matéria-prima, câmbio, concorrência e decisões comerciais.
Além disso, a transição tributária envolve diferentes bases de cálculo e mecanismos de ajuste.
Por isso, ainda não é possível apresentar uma estimativa única e confiável de aumento de preços para cigarros, bebidas ou veículos.
O ponto mais importante é que a alíquota de um imposto não corresponde necessariamente ao percentual de aumento que o consumidor encontrará no preço final.
Governo prevê arrecadar bilhões com o novo tributo
Além da finalidade de desestimular determinados consumos, o Imposto Seletivo terá impacto na arrecadação federal.
Segundo a Agência Senado, a previsão incluída no Projeto de Lei Orçamentária Anual de 2027 é de aproximadamente R$ 41,9 bilhões em arrecadação com o tributo.
O valor é uma estimativa orçamentária e não representa receita já arrecadada.
O Governo afirma que a estrutura da reforma prevê mecanismos de compensação para preservar a arrecadação federal global projetada.
Caso a receita estimada do Imposto Seletivo aumente, a proposta prevê ajustes compensatórios na Contribuição sobre Bens e Serviços, a CBS.
O objetivo declarado é evitar que a criação do novo imposto provoque, por si só, um aumento da carga tributária federal total prevista na reforma.
Ainda assim, a distribuição da tributação entre diferentes produtos e setores poderá mudar.
Isso significa que determinados consumidores e empresas podem sentir efeitos distintos, mesmo que a arrecadação global permaneça próxima da estimativa original.
O que muda para quem compra produtos importados?
A medida provisória também estabelece regras para produtos importados.
O objetivo é evitar diferenças injustificadas de tributação entre mercadorias produzidas no Brasil e aquelas adquiridas no exterior.
Para isso, a proposta prevê mecanismos de ajuste na cobrança do Imposto Seletivo sobre importações.
O tratamento tributário dependerá da categoria do produto e das condições estabelecidas na legislação.
A medida também contempla regras específicas para produtos destinados à exportação.
A intenção é adaptar o novo imposto ao comércio internacional sem criar distorções excessivas na concorrência.
E as apostas e loterias?
O Imposto Seletivo não se limita a produtos vendidos em supermercados ou concessionárias.
A medida provisória também estabelece cobrança sobre concursos de prognósticos.
Para essa categoria, a alíquota prevista é de 0,5%.
Entre os exemplos estão modalidades de loteria, como Mega-Sena e Lotofácil, respeitado o enquadramento legal de cada atividade.
A cobrança sobre essas operações possui regras próprias e não deve ser confundida com uma taxa adicional automaticamente aplicada ao valor de cada aposta.
A medida também prevê alíquota zero para determinados bens minerais extraídos durante 2027, enquanto o regime definitivo ainda será discutido.
O Congresso ainda pode mudar as regras? Sim.
Deputados e senadores poderão analisar e modificar a medida provisória que estabelece as regras iniciais do Imposto Seletivo.
A Medida Provisória nº 1.399/2026 foi publicada em 4 de novembro e tem força de lei, mas precisa passar pela análise do Congresso Nacional para ser convertida definitivamente em lei.
Deputados e senadores poderão discutir o texto e apresentar propostas de alteração.
Segundo o calendário divulgado pelo Congresso, o prazo para apresentação de emendas vai até 10 de novembro de 2026.
A deliberação da medida está prevista no calendário legislativo até fevereiro de 2027, observadas as regras constitucionais e eventuais mudanças de tramitação.
Isso significa que o conteúdo ainda pode sofrer alterações.
A medida também determina que o Poder Executivo encaminhe ao Congresso, até 31 de maio de 2027, um projeto de lei com as alíquotas a serem aplicadas a partir de 2028.
Portanto, as regras atuais fazem parte de uma etapa de transição, e o modelo permanente ainda dependerá de novas decisões legislativas.
O maior impacto pode acontecer depois de 2027
Embora o novo imposto esteja previsto para começar a ser cobrado em fevereiro de 2027, as mudanças mais significativas na tributação de determinados produtos poderão ocorrer nos anos seguintes.
O Governo pretende utilizar o primeiro ano para adaptar a cobrança ao novo sistema.
A partir de 2028, o regime permanente poderá estabelecer alíquotas com maior efeito sobre o consumo, dependendo do texto que vier a ser aprovado pelo Congresso.
Nesse cenário, produtos como cigarros, bebidas alcoólicas e bebidas açucaradas poderão enfrentar alterações mais expressivas na tributação.
Mas ainda não existe base suficiente para antecipar aumentos específicos nos preços ao consumidor.
O resultado dependerá das futuras alíquotas, das condições econômicas e da forma como fabricantes e comerciantes absorverão ou repassarão os custos.
Conclusão: o brasileiro deve se preparar para pagar mais?
O Imposto do Pecado representa uma mudança importante na forma como o Brasil pretende tributar produtos considerados prejudiciais à saúde e ao meio ambiente.
A nova cobrança alcançará diferentes setores, incluindo cigarros, bebidas, veículos e determinadas atividades.
Entretanto, a implementação prevista para 2027 foi estruturada para funcionar como uma transição entre o modelo atual e o novo sistema tributário.
Por isso, não é correto afirmar que a publicação da medida provisória provocará automaticamente um aumento generalizado de preços.
O Governo sustenta que pretende preservar níveis semelhantes de tributação durante o primeiro ano, enquanto o Congresso ainda poderá modificar as regras.
O debate mais amplo envolve uma questão que deverá acompanhar os próximos anos da reforma tributária: até que ponto aumentar a tributação de determinados produtos pode proteger a saúde e o meio ambiente sem pressionar excessivamente o orçamento dos consumidores?
A resposta dependerá não apenas das decisões políticas, mas também da evolução dos preços, do comportamento das empresas e dos resultados concretos da nova política tributária.
Para o consumidor brasileiro, a principal recomendação é acompanhar as mudanças sem confundir novas alíquotas com aumentos automáticos de preços.
O Goolbe News continuará acompanhando a tramitação da medida provisória e as possíveis mudanças na tributação dos produtos alcançados pelo Imposto Seletivo.
Com o custo de vida pressionando as famílias e protestos por moradia nas ruas, deputados começam a discutir o Orçamento do Estado para 2027. Veja o que pode mudar no salário, no IRS, nas pensões e no acesso à habitação.
Presidente conquista 51,79% dos votos válidos, contra 48,21% do candidato do PL, e reverte a desvantagem do primeiro turno. Veja os números oficiais, onde cada candidato recebeu mais apoio e os desafios que aguardam o Brasil a partir de 2027.
A disputa presidencial chega ao segundo turno com aproximadamente 48,7 milhões de eleitores que não escolheram os dois finalistas na primeira votação. Entre abstenções, votos brancos, nulos e votos em outros candidatos, esse grupo pode ser decisivo, mas conquistá-lo será um desafio.
Novo “Imposto do Pecado” chega em 2027: cigarros, bebidas e até carros entram na mira do Governo | GoolbeNews