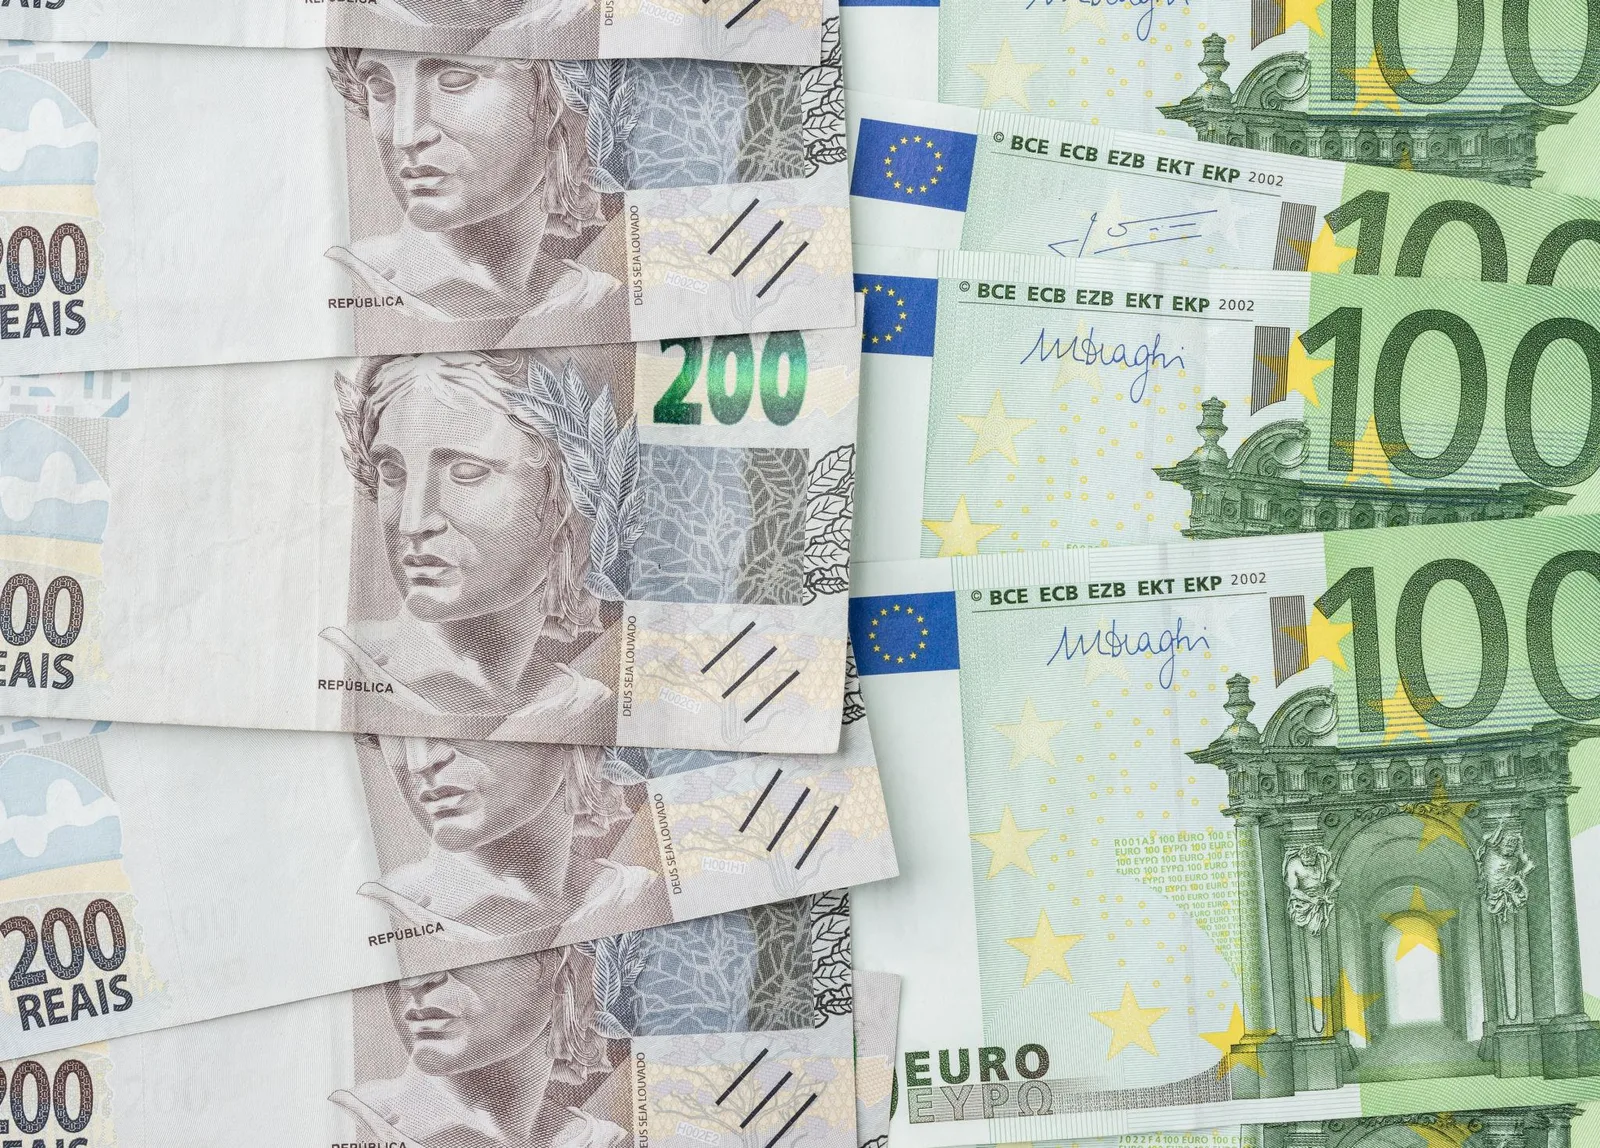
Pix poderá funcionar diretamente em Portugal? Brasil e Europa avançam em projeto que promete revolucionar pagamentos
Subtítulo: Bancos centrais confirmam estudos para conectar o Pix ao sistema europeu de transferências instantâneas. A novidade poderá facilitar compras e envio de dinheiro entre reais e euros, mas ainda depende de aprovação, testes e regras de câmbio. Um projeto-piloto é cogitado para 2028.
Por Renan Cassiano, Redator e produtor de conteúdo digital.
Compartilhar
Pagar em euros usando o Pix brasileiro pode deixar de ser apenas uma possibilidade distante
Imagine entrar em um supermercado em Lisboa, fazer compras e, na hora de pagar, abrir o aplicativo do seu banco brasileiro, utilizar o Pix e concluir a operação em poucos segundos.
Sem precisar carregar dinheiro em espécie ou necessariamente recorrer a um cartão internacional.
Esse cenário ainda não é uma realidade generalizada, mas passou a fazer parte de um projeto estudado oficialmente pelas autoridades monetárias do Brasil e da Europa.
O Banco Central do Brasil e o Banco Central Europeu iniciaram uma avaliação para conectar duas importantes infraestruturas de pagamentos: o Pix, utilizado no Brasil, e o TIPS, sistema europeu de liquidação instantânea.
A iniciativa pode representar uma mudança importante na maneira como brasileiros enviam dinheiro para Portugal, turistas pagam despesas na Europa e empresas realizam operações entre os dois mercados.
Entretanto, há uma diferença fundamental entre estudar a integração e disponibilizá-la ao público.
O Pix ainda não foi integrado ao TIPS. Não existe uma data oficial de lançamento do serviço.
O anúncio oficial: Brasil e Europa querem conectar seus sistemas financeiros
Em 24 de setembro de 2026, o Banco Central Europeu anunciou que seu Conselho havia autorizado o início de uma avaliação de viabilidade para interligar o TIPS ao Pix.
O Banco Central brasileiro também confirmou a iniciativa.
As duas instituições vão analisar quatro áreas fundamentais:
Viabilidade técnica da comunicação entre os sistemas.
Regras jurídicas e regulatórias aplicáveis.
Operação e segurança das transferências.
Custos, modelo de negócio e funcionamento dos pagamentos.
A intenção é verificar se as duas infraestruturas podem trabalhar juntas para permitir transações internacionais mais rápidas, acessíveis e transparentes.
O projeto faz parte de um movimento mais amplo para modernizar pagamentos entre países, reduzindo a dependência de processos tradicionais que podem envolver diferentes instituições e intermediários.
Afinal, o que é o TIPS, o sistema europeu que poderá se conectar ao Pix?
O Pix transformou os pagamentos no Brasil ao permitir transferências em segundos, durante qualquer dia e horário.
Na Europa, existe uma infraestrutura com uma finalidade semelhante: o TARGET Instant Payment Settlement, conhecido pela sigla TIPS.
Operado no âmbito do Eurosistema, o TIPS permite a liquidação de pagamentos instantâneos entre instituições participantes.
O sistema funciona continuamente, incluindo finais de semana e feriados.
Atualmente, a infraestrutura processa operações em euros, coroas suecas e coroas dinamarquesas.
Em Portugal, as transferências imediatas em euros podem disponibilizar o dinheiro ao destinatário em até dez segundos.
Mas existe uma diferença importante.
O TIPS não é um aplicativo de pagamento que o consumidor instala no celular. Ele funciona nos bastidores, como parte da infraestrutura utilizada pelas instituições financeiras.
Por isso, uma futura conexão com o Pix dependeria também da participação de bancos, empresas de pagamento e prestadores de serviços financeiros.
Como funcionaria um Pix do Brasil para Portugal?
Imagine uma brasileira que mora em Lisboa e precisa receber dinheiro de um familiar que está em São Paulo.
Hoje, uma das opções é utilizar um serviço de remessa internacional. O familiar paga em reais, a instituição realiza a conversão cambial e a destinatária recebe euros na conta portuguesa.
Com a possível integração entre Pix e TIPS, parte desse processo poderia ocorrer por meio de infraestruturas instantâneas conectadas.
Em um cenário hipotético, o funcionamento seria assim:
1. O remetente inicia o pagamento em reais pelo aplicativo de uma instituição participante.
2. O sistema apresenta o valor que será convertido, incluindo a taxa de câmbio e eventuais encargos.
3. A operação é processada pelas instituições envolvidas e pelas infraestruturas interligadas.
4. O destinatário recebe euros em uma conta habilitada para o serviço.
Esse exemplo serve para ilustrar o potencial da tecnologia. A experiência final do usuário, as instituições participantes e os mecanismos de conversão ainda não foram definidos publicamente.
Pix poderá ser usado em supermercados e lojas portuguesas?
Essa é uma das possibilidades mais interessantes para turistas e brasileiros que mantêm contas bancárias no Brasil.
Uma futura integração poderia facilitar pagamentos em estabelecimentos comerciais europeus utilizando recursos de contas brasileiras.
Por exemplo, um turista que esteja no Porto poderia iniciar uma compra em reais, enquanto o comerciante receberia o valor correspondente em euros.
Entretanto, ainda não foi anunciado que todas as maquininhas portuguesas aceitarão Pix, nem que o pagamento será necessariamente realizado por QR Code.
Esses detalhes dependerão do modelo comercial e tecnológico adotado.
Vale lembrar que já existem soluções privadas que permitem utilizar o Pix em determinados estabelecimentos no exterior. Elas normalmente envolvem intermediários financeiros responsáveis pela conversão e pelo repasse internacional.
Essas soluções não significam que o Pix e o TIPS já estejam diretamente conectados.
O Pix internacional será gratuito? A resposta pode surpreender
O fato de o Pix ser conhecido por sua praticidade no Brasil não significa que uma transferência internacional entre reais e euros será gratuita.
Mesmo com uma infraestrutura mais rápida, existem custos que podem continuar presentes.
O principal é a conversão cambial.
Quando alguém envia dinheiro do Brasil para Portugal, o valor precisa ser convertido de reais para euros.
Além da cotação de referência, a instituição pode aplicar uma margem de câmbio, conhecida como spread.
Também podem existir tarifas de serviço e tributos aplicáveis à operação.
Por isso, o indicador mais importante para o consumidor não será apenas a velocidade do pagamento.
Será quanto dinheiro efetivamente chega ao destinatário depois de todos os custos.
Uma transferência que leva segundos, mas utiliza uma cotação desfavorável, pode acabar custando mais do que outra operação ligeiramente mais lenta.
A promessa de pagamentos internacionais mais baratos é um objetivo da iniciativa, não uma garantia de que todas as transações terão custo zero.
Fizemos uma simulação: quanto poderia chegar a Portugal?
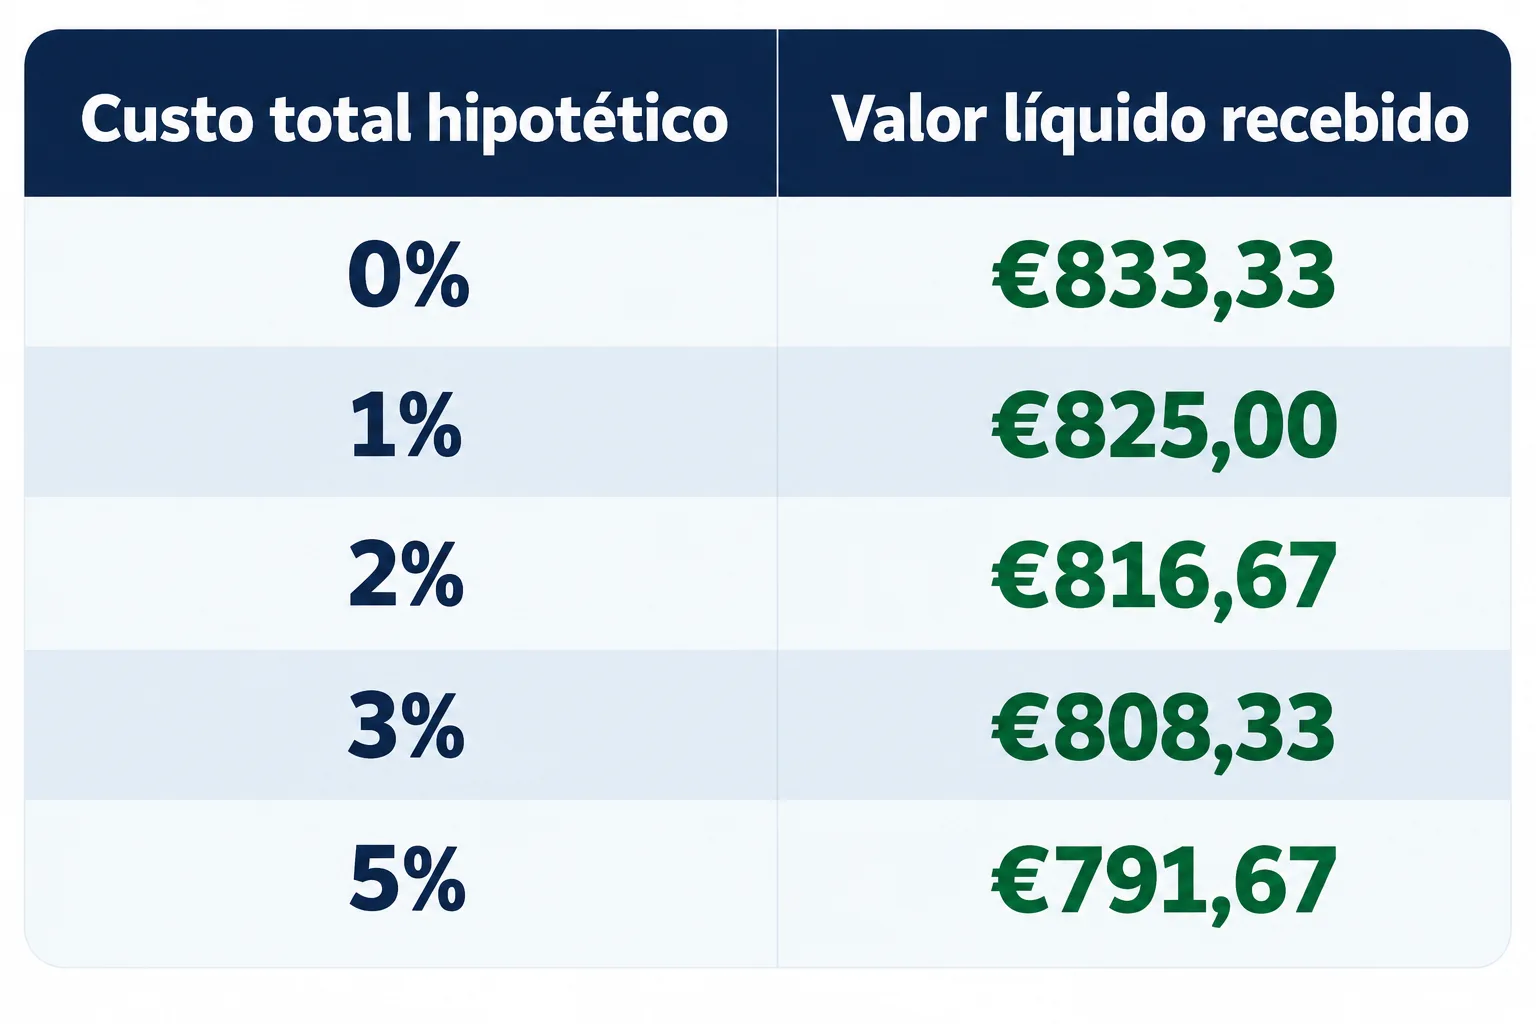
Para entender a importância do câmbio, considere uma transferência hipotética de R$ 5.000.
Vamos imaginar uma cotação meramente ilustrativa de R$ 6,00 por euro.
Sem taxas ou margens adicionais, o valor corresponderia a aproximadamente €833,33.
Mas veja como uma pequena diferença no custo total da operação altera o resultado:
Os números são exemplos matemáticos, não cotações atuais nem previsões das tarifas de uma futura integração.
A diferença entre o cenário sem custos e o cenário de 5% chega a aproximadamente €41,66.
É por isso que a transparência na conversão cambial será um dos pontos mais importantes para avaliar a utilidade da novidade.
Por que Portugal pode ser um dos grandes interessados?
Portugal mantém fortes relações econômicas, comerciais e familiares com o Brasil.
Além das empresas que negociam entre os dois países, existe uma numerosa comunidade brasileira residente em território português.
Para esse público, movimentar dinheiro entre reais e euros pode fazer parte da rotina.
Entre as situações em que uma futura integração poderia ser útil estão:
Brasileiros em Portugal que recebem ajuda financeira de familiares no Brasil.
Pessoas que precisam enviar recursos para despesas familiares.
Turistas brasileiros que fazem compras em Portugal.
Empresas que recebem pagamentos de clientes brasileiros.
Profissionais que trabalham com clientes nos dois países.
O potencial é significativo, mas o alcance real dependerá de quais instituições aderirem ao sistema e de quais operações forem efetivamente autorizadas.
Quando o Pix poderá funcionar diretamente na Europa?
Essa é a pergunta mais importante e também a que exige mais cautela.
Uma reportagem da Folha de S.Paulo, publicada em setembro, apresentou um cronograma preliminar discutido por técnicos envolvidos no projeto.
O planejamento mencionado inclui uma etapa de aprofundamento dos estudos entre outubro de 2026 e março de 2027.
Uma eventual implementação poderia ocorrer posteriormente, com a possibilidade de um projeto-piloto em junho de 2028.
No entanto, esse calendário está condicionado à aprovação dos bancos centrais, às avaliações de viabilidade e à definição de regras operacionais.
Junho de 2028 é uma possibilidade relatada, não uma data oficial garantida de lançamento.
Os comunicados públicos dos bancos centrais confirmam os estudos, mas não estabelecem uma data definitiva para disponibilização ao consumidor.
E quem precisa enviar dinheiro hoje? O que fazer?
Enquanto a integração não existe, consumidores precisam continuar utilizando serviços disponíveis de remessas internacionais ou soluções privadas de pagamentos transfronteiriços.
Antes de escolher uma plataforma, vale comparar:
Cotação final: quantos euros serão entregues por cada real enviado?
Tarifas: existem cobranças fixas ou percentuais?
Tributos: quais impostos se aplicam à operação?
Prazo: quanto tempo o destinatário levará para receber?
Segurança: a instituição está autorizada a prestar o serviço e oferece canais oficiais de atendimento?
Também é importante desconfiar de páginas que anunciam uma suposta ativação antecipada do “Pix europeu”.
Como a conexão oficial ainda está em avaliação, mensagens exigindo pagamento para habilitar uma conta no novo sistema devem ser tratadas com desconfiança.
Uma mudança que pode ir muito além de Portugal
O interesse europeu no Pix não é um movimento isolado.
O Banco Central Europeu também estuda conexões do TIPS com outras infraestruturas internacionais, incluindo iniciativas envolvendo Índia e Suíça.
O objetivo é construir uma rede de pagamentos capaz de tornar transferências entre países mais rápidas e menos complexas.
Hoje, enviar dinheiro dentro de um mesmo país costuma ser uma operação simples.
Mas atravessar uma fronteira monetária ainda pode significar câmbio, intermediários, tarifas e procedimentos adicionais.
A possível ligação entre Pix e TIPS procura enfrentar justamente esse problema.
Se o projeto avançar, poderá aproximar duas das mais importantes infraestruturas públicas de pagamentos instantâneos do mundo.
O futuro dos pagamentos entre Brasil e Portugal já começou a ser discutido
Por enquanto, ninguém deve esperar que todas as lojas portuguesas passem a aceitar Pix brasileiro nos próximos meses.
Também não existe garantia de transferências internacionais gratuitas ou de que qualquer banco brasileiro poderá participar automaticamente.
Mas a confirmação oficial dos estudos representa um avanço concreto.
Brasil e Europa estão investigando como conectar sistemas que já permitem pagamentos rápidos em seus respectivos mercados.
O desafio agora é fazer com que essa velocidade atravesse fronteiras, moedas e regras bancárias sem comprometer a segurança.
Para milhões de pessoas que mantêm vínculos entre Brasil e Portugal, o resultado poderá significar algo bastante prático:
menos obstáculos para movimentar dinheiro entre os dois países.
A pergunta já não é apenas se a tecnologia permite essa conexão.
É quando as autoridades conseguirão transformá-la em um serviço disponível, seguro e economicamente vantajoso.
Compartilhar
Gostou desta notícia?
Inscreva-se para receber as próximas publicações do GoolbeNews diretamente no seu email.
Reforma tributária abre caminho para a cobrança de um novo imposto sobre produtos considerados prejudiciais à saúde e ao meio ambiente. Governo já definiu as primeiras alíquotas, mas será que o brasileiro vai pagar mais caro? Entenda o que muda e quando as novas regras começam a valer.
Aos 41 anos, CR7 encerra uma das maiores trajetórias da história do futebol internacional, com 146 gols, 234 partidas e três títulos por Portugal. Decisão acontece após meses de tensão com o treinador Jorge Jesus e marca o fim de um capítulo inesquecível para os portugueses.
Após manifestações pela habitação em Lisboa e no Porto, Governo português admite cancelar autorizações de residência em situações que coloquem em risco a ordem pública. Mas participar de protestos pacíficos não é motivo para expulsão. Entenda o que diz a legislação e quais são os direitos dos estrangeiros.
Com o custo de vida pressionando as famílias e protestos por moradia nas ruas, deputados começam a discutir o Orçamento do Estado para 2027. Veja o que pode mudar no salário, no IRS, nas pensões e no acesso à habitação.
Presidente conquista 51,79% dos votos válidos, contra 48,21% do candidato do PL, e reverte a desvantagem do primeiro turno. Veja os números oficiais, onde cada candidato recebeu mais apoio e os desafios que aguardam o Brasil a partir de 2027.
Pix poderá funcionar diretamente em Portugal? Brasil e Europa avançam em projeto que promete revolucionar pagamentos | GoolbeNews