R$ 51,9 bilhões perdidos em apenas seis meses: os desastres climáticos estão cobrando uma conta milionária dos brasileiros
Secas, enchentes e tempestades já provocaram mais prejuízos no primeiro semestre de 2026 do que em todo o ano passado. O impacto vai muito além das áreas atingidas: pode chegar aos supermercados, aos seguros, aos impostos e ao orçamento de famílias que nunca enfrentaram uma inundação.
Por Renan Cassiano, Redator e produtor de conteúdo digital.
Compartilhar
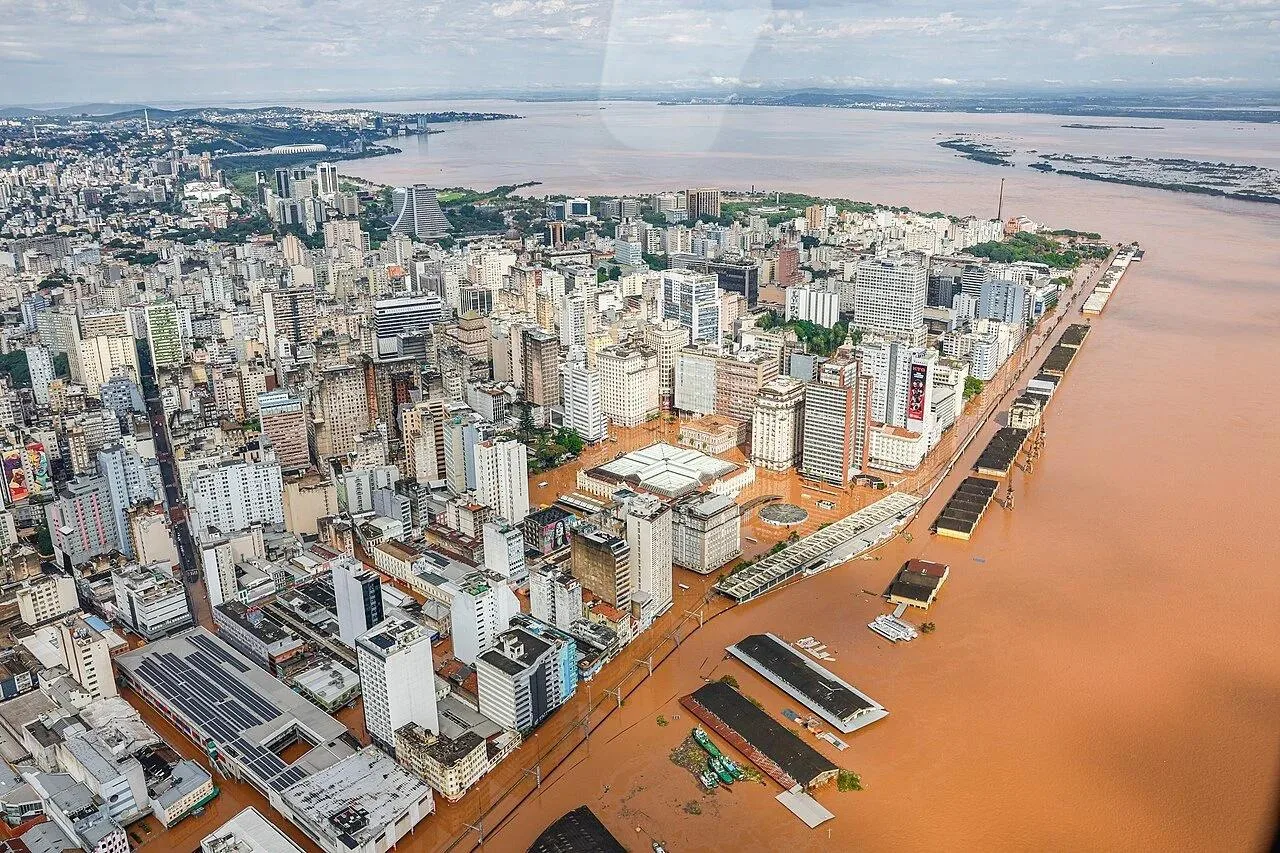
Uma enchente destrói casas, arrasta veículos e deixa famílias sem ter para onde voltar. Em outra região do país, a falta de chuva compromete plantações, reduz a produção agrícola e coloca em risco a renda de produtores rurais.
À primeira vista, são tragédias diferentes, que acontecem em lugares distantes. Mas existe algo que conecta esses acontecimentos: os prejuízos não ficam restritos às cidades onde os desastres ocorrem.
Eles podem atravessar a economia, pressionar o preço dos alimentos, comprometer empresas, exigir investimentos públicos e afetar o orçamento de milhões de brasileiros.
Um levantamento divulgado nesta segunda-feira, 9 de novembro, pela Confederação Nacional das Seguradoras (CNseg) revelou a dimensão desse problema.
Os eventos climáticos extremos provocaram perdas econômicas estimadas em R$ 51,9 bilhões no Brasil apenas entre janeiro e junho de 2026.
O valor representa um crescimento de aproximadamente 67,4% em comparação com o mesmo período de 2025, quando os prejuízos foram estimados em R$ 31 bilhões.
O resultado chama ainda mais atenção porque supera os R$ 46,7 bilhões registrados durante todo o ano passado.
Os dados fazem parte do Radar de Eventos Climáticos e Seguros no Brasil, apresentado durante a COP31, conferência internacional sobre mudanças climáticas realizada em Antalya, na Turquia.
Mas existe uma pergunta que os números não respondem sozinhos:
Afinal, quem paga essa conta?
O Brasil perdeu mais em seis meses do que durante todo o ano de 2025
Segundo o levantamento da CNseg, o número de eventos climáticos significativos também aumentou.
No primeiro semestre de 2025, foram identificadas dez ocorrências. No mesmo período de 2026, esse número chegou a 24.
Isso representa um crescimento de 140% na quantidade de eventos registrados pelos critérios do estudo.
O levantamento considera fenômenos como secas, estiagens, tempestades, chuvas intensas, inundações, enxurradas, alagamentos, deslizamentos e incêndios florestais.
Entretanto, é importante compreender o significado dos R$ 51,9 bilhões.
Esse valor representa uma estimativa de perdas econômicas relacionadas aos eventos analisados. Não significa que o governo federal tenha desembolsado essa quantia, nem que todas as perdas correspondam a imóveis destruídos.
Os prejuízos podem envolver atividades econômicas interrompidas, produção comprometida, danos materiais e outros efeitos contabilizados pela metodologia do levantamento.
Também não é possível afirmar que cada um dos eventos tenha sido causado exclusivamente pelas mudanças climáticas. A atribuição de um desastre específico exige estudos próprios, que considerem fatores meteorológicos, exposição e vulnerabilidade.
O conjunto dos dados, porém, mostra como a exposição do Brasil a eventos climáticos extremos representa um desafio econômico cada vez mais relevante.
A seca é responsável pela maior parte das perdas
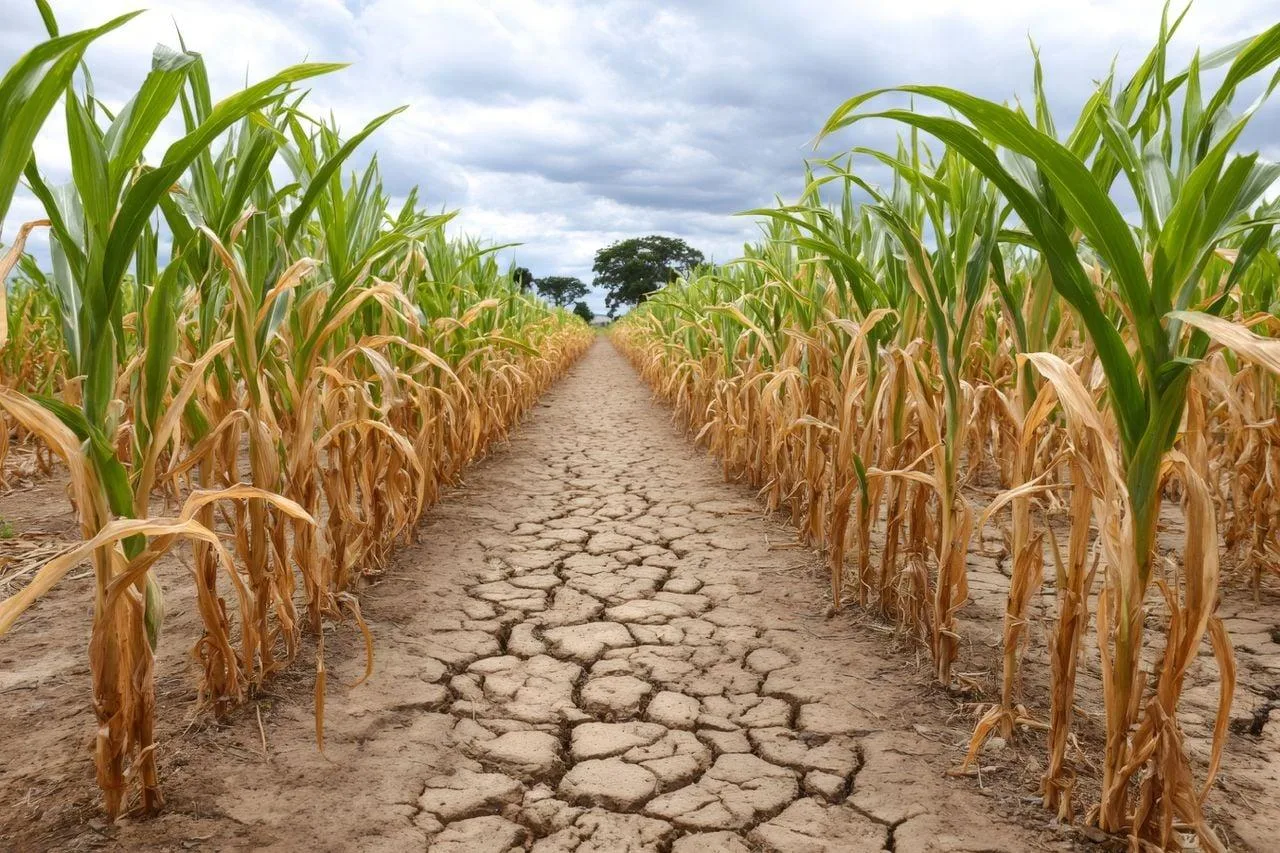
A estiagem pode comprometer safras inteiras e provocar prejuízos prolongados à atividade agropecuária.
Quando se fala em desastre climático, a imagem mais comum costuma ser a de ruas alagadas e casas destruídas.
Mas os dados revelam que a ausência de chuva pode provocar prejuízos ainda maiores.
No período acumulado entre janeiro de 2025 e junho de 2026, as secas e estiagens responderam por aproximadamente 93% das perdas econômicas identificadas no levantamento.
Isso acontece porque a falta prolongada de água pode atingir extensas áreas produtivas e comprometer atividades durante semanas ou meses.
Uma lavoura afetada pela seca pode apresentar queda de produtividade ou perda completa da colheita.
Na pecuária, a escassez de água e de pastagens também pode elevar os custos de produção.
Além disso, a falta de chuva pode afetar reservatórios, transporte fluvial e atividades econômicas que dependem diretamente da disponibilidade de água.
Diferentemente de uma tempestade, que pode provocar destruição em poucas horas, uma estiagem prolongada pode comprometer a renda de uma região inteira durante uma safra.
Por isso, os prejuízos podem continuar mesmo depois que as condições climáticas melhoram.
O agronegócio concentra quase 88% dos prejuízos
O levantamento da CNN mostra que a agricultura e a pecuária concentraram aproximadamente 87,8% das perdas econômicas acumuladas entre janeiro de 2025 e junho de 2026.
O valor associado a esses setores chegou a cerca de R$ 86 bilhões no período.
A concentração dos danos no campo ajuda a explicar por que os efeitos dos desastres podem alcançar consumidores que vivem a centenas ou milhares de quilômetros das regiões atingidas.
Quando uma produção agrícola é prejudicada, a quantidade de mercadorias disponíveis no mercado pode diminuir.
Se a demanda permanece elevada, essa redução de oferta pode contribuir para o aumento dos preços.
Entretanto, o efeito depende de diversos fatores, como estoques, importações, produção em outras regiões, custos logísticos e condições do mercado internacional.
Nem toda seca provoca automaticamente um aumento de preços, assim como nem todo alimento mais caro pode ser explicado pelo clima.
Ainda assim, perdas expressivas na produção agrícola representam um risco para a estabilidade do abastecimento e para a renda dos produtores.
Como uma seca pode deixar a comida mais cara no supermercado?
Perdas agrícolas podem pressionar os preços de determinados alimentos, dependendo da oferta e das condições de mercado.
Imagine que uma região importante para a produção de determinado alimento enfrente uma estiagem prolongada.
Com menos água disponível, parte das plantações pode produzir abaixo do esperado.
Os agricultores que conseguem colher podem enfrentar custos adicionais com irrigação, transporte ou recuperação da propriedade.
Ao mesmo tempo, distribuidores e comerciantes precisam buscar fornecedores em outras regiões.
Dependendo do produto e da dimensão da quebra de safra, esses fatores podem pressionar os preços ao longo da cadeia de abastecimento.
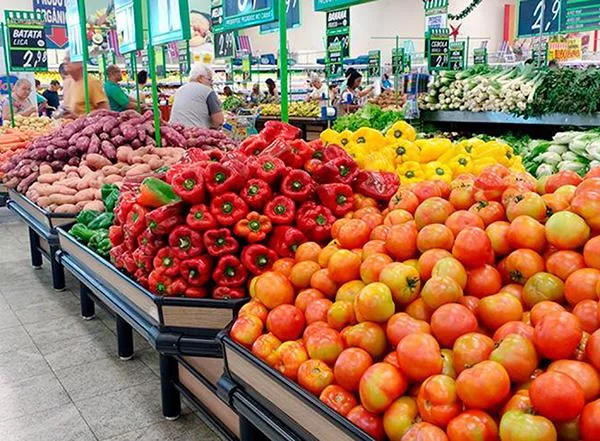
O consumidor pode sentir os efeitos no supermercado, na feira e até nas refeições feitas fora de casa.
Produtos agrícolas também são utilizados como matéria-prima pela indústria de alimentos.
Por isso, uma perda no campo pode afetar diferentes etapas da produção.
Entretanto, existe uma diferença importante entre o prejuízo registrado pelo produtor e o aumento efetivamente pago pelo consumidor.
Os R$ 51,9 bilhões do levantamento não podem ser convertidos diretamente em uma porcentagem de inflação.
Para determinar o impacto sobre os preços, seria necessário analisar quais culturas foram atingidas, o tamanho das perdas, os estoques disponíveis e as condições de oferta e demanda.
Mesmo assim, a ligação entre clima, produção agrícola e custo de vida mostra por que os desastres deixaram de ser apenas uma preocupação ambiental.
Eles também se tornaram um problema econômico.
Famílias podem perder em poucas horas o patrimônio de uma vida inteira
Além dos prejuízos materiais, famílias atingidas por desastres enfrentam despesas emergenciais e dificuldades para reconstruir suas vidas.
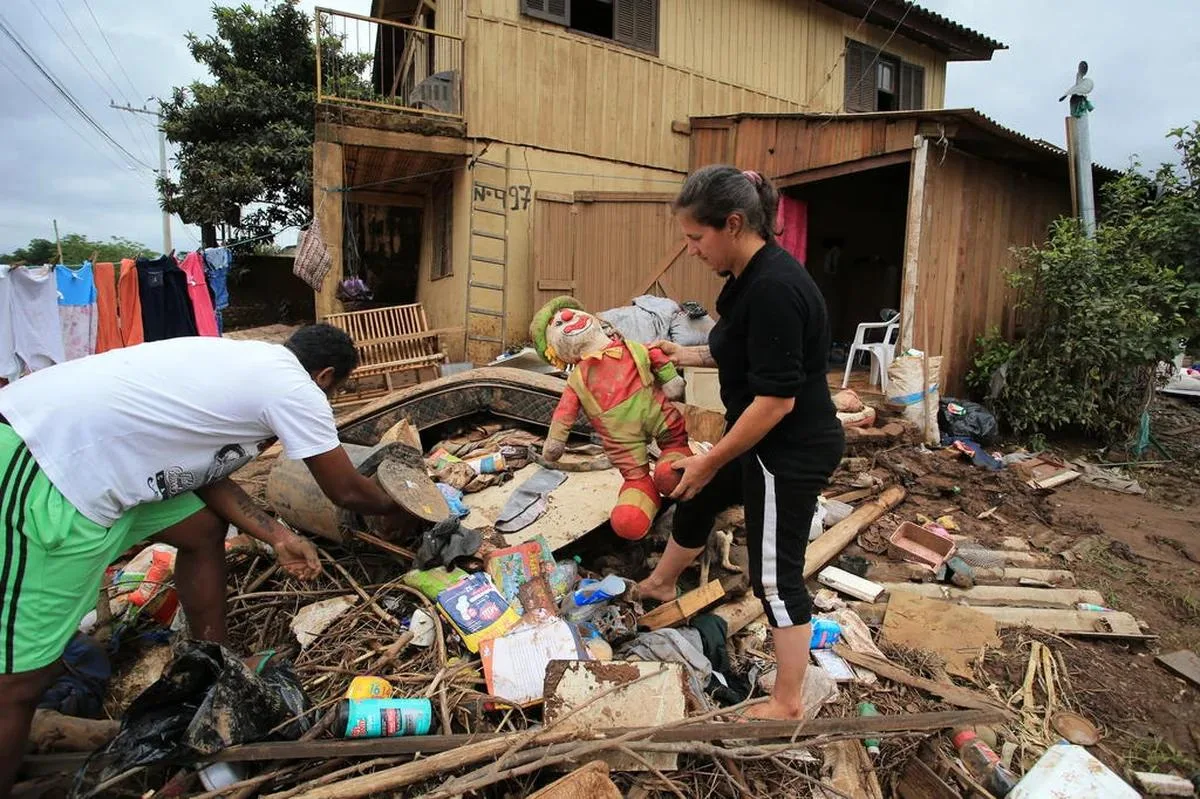
Para uma família atingida por uma enchente, os prejuízos não aparecem apenas nas estatísticas nacionais.
Eles podem significar a perda da casa, dos móveis, dos eletrodomésticos e de documentos pessoais.
Em alguns casos, o desastre também compromete a renda.
Um trabalhador autônomo pode perder equipamentos necessários para exercer sua profissão. Um pequeno comerciante pode ficar sem mercadorias e precisar interromper suas atividades.
Além dos danos materiais, existem despesas emergenciais com alimentação, transporte, medicamentos e moradia temporária.
Esses custos podem ser particularmente difíceis para famílias que não possuem reservas financeiras ou cobertura de seguros.
A reconstrução também pode exigir meses ou anos.
Mesmo quando há ajuda pública, doações e programas de assistência, nem sempre os recursos são suficientes para recuperar integralmente o patrimônio perdido.
Por isso, a desigualdade econômica influencia a capacidade de recuperação após um desastre.
Famílias com maior renda geralmente possuem mais alternativas para enfrentar despesas inesperadas.
Já aquelas que vivem em condições de vulnerabilidade podem enfrentar dificuldades prolongadas, inclusive para voltar ao mercado de trabalho ou permanecer na região onde moravam.
Seguros cobrem apenas uma pequena parte dos prejuízos
Um dos dados mais preocupantes do levantamento está relacionado à proteção financeira.
Em 2025, apenas 13,1% das perdas econômicas provocadas por desastres climáticos, excluindo os efeitos da seca, estavam cobertas por seguros no Brasil.
O percentual é inferior à média de 23% observada na América Latina e à cobertura mundial de 51%, conforme os dados apresentados pela CNseg.
Isso significa que a maior parte dos prejuízos identificados nesse recorte não estava protegida por contratos de seguro.
A situação é especialmente delicada quando se consideram as estiagens.
No período analisado entre janeiro de 2025 e junho de 2026, a cobertura securitária dos prejuízos relacionados à seca foi estimada em apenas 0,6%.
A baixa proteção representa um desafio para produtores rurais, empresas e famílias.
Quando existe uma apólice adequada e o evento está previsto nas condições contratuais, a indenização pode ajudar a financiar a recuperação.
Sem essa cobertura, o prejuízo tende a ser absorvido diretamente pelo proprietário, pela empresa ou por outras fontes de apoio.
É importante lembrar que contratar um seguro não significa estar protegido contra qualquer desastre.
As coberturas variam conforme a apólice, e determinados riscos podem exigir contratação específica.
O seguro residencial pode ficar mais caro?
O aumento da frequência ou da intensidade de eventos extremos pode influenciar a maneira como seguradoras avaliam riscos.
Em regiões mais expostas a inundações, tempestades ou outros fenômenos, as empresas podem considerar fatores adicionais na definição dos preços e das condições contratuais.
Isso pode resultar em mudanças nos prêmios, nas franquias ou nas coberturas disponíveis.
Entretanto, não é possível afirmar que os dados divulgados nesta segunda-feira provocarão automaticamente um aumento generalizado dos seguros no Brasil.
Os preços dependem de diversos fatores, incluindo localização, histórico de sinistros, características do imóvel, concorrência e estratégias de cada seguradora.
O desafio para o setor é encontrar maneiras de ampliar a proteção sem tornar os produtos inacessíveis para a população.
Entre as alternativas discutidas estão mecanismos de compartilhamento de riscos, seguros mais acessíveis e instrumentos de proteção financeira contra catástrofes.
Quando o desastre acontece, o governo também recebe a conta
A recuperação de estradas, pontes e serviços públicos exige investimentos que podem pressionar os orçamentos governamentais.
Os prejuízos climáticos não atingem apenas propriedades privadas.
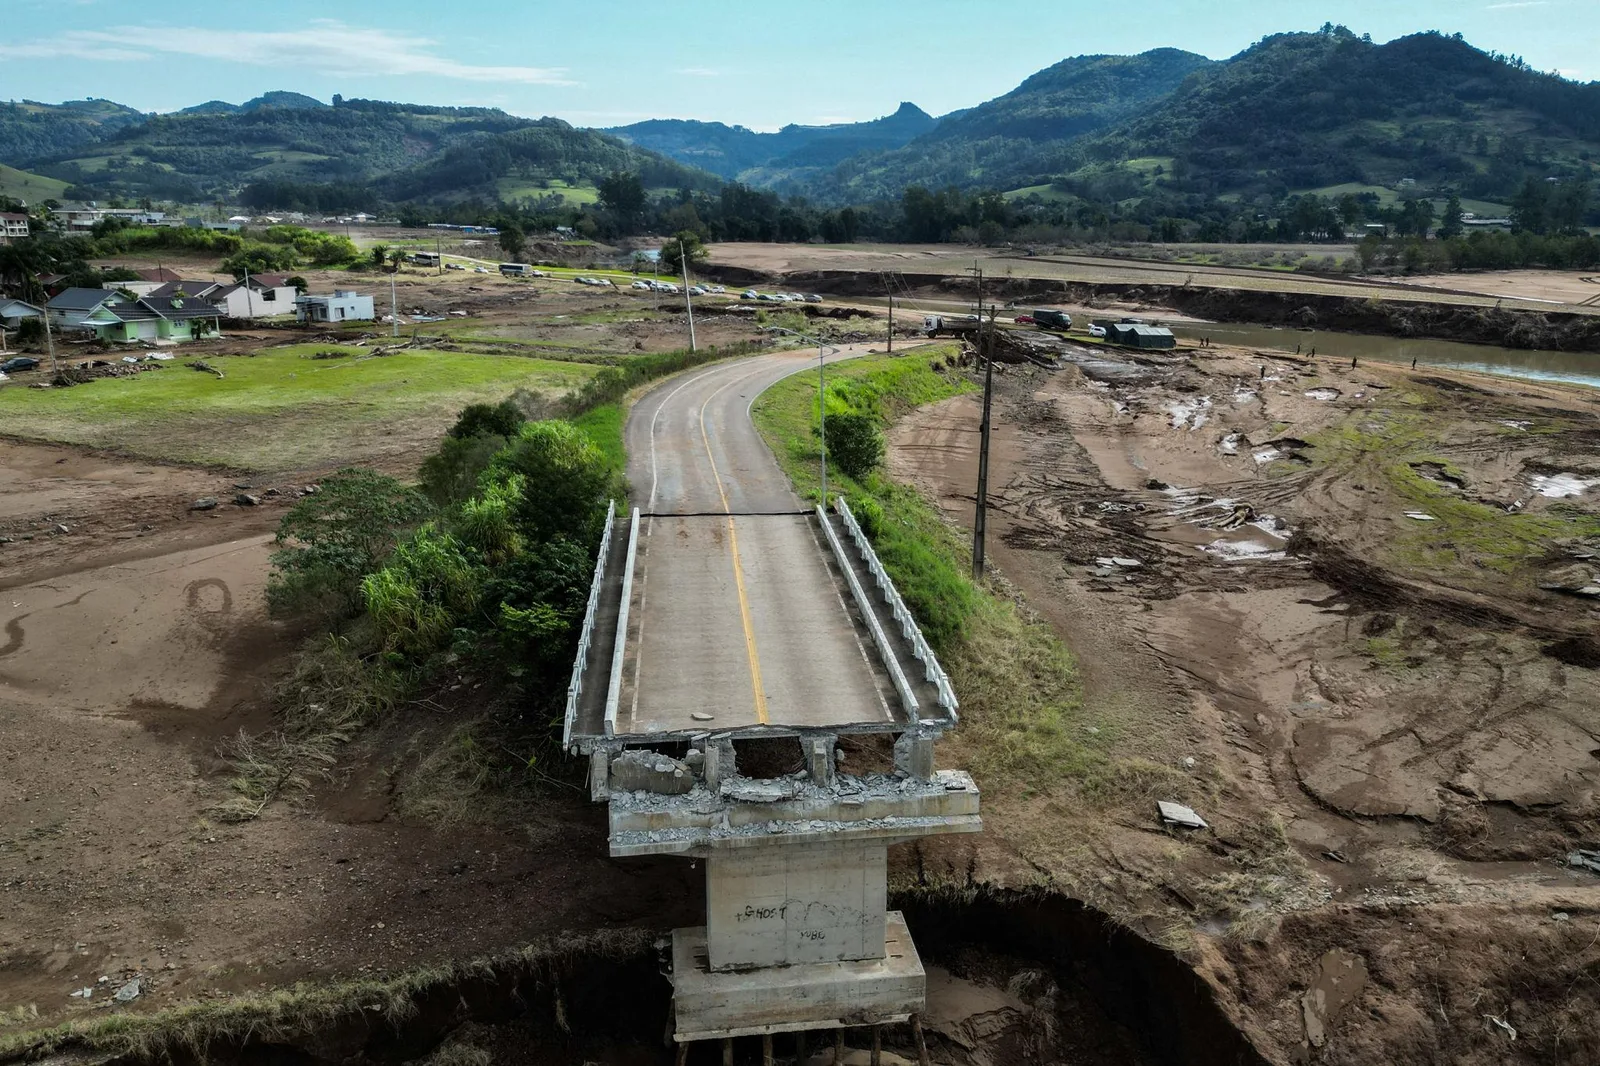
Enchentes podem destruir pontes, danificar estradas, comprometer escolas e interromper o abastecimento de água.
Tempestades podem afetar redes de energia, unidades de saúde e serviços de transporte.
Quando isso acontece, municípios, estados e União podem precisar mobilizar recursos para atendimento emergencial e reconstrução.
Essas despesas podem envolver abrigos temporários, distribuição de alimentos, limpeza urbana, reparação de vias públicas e recuperação de equipamentos essenciais.
Um estudo divulgado pela Confederação Nacional de Municípios (CNM), em maio de 2026, dimensionou parte desse desafio.
Segundo a entidade, os desastres provocaram aproximadamente R$ 785,4 bilhões em danos no Brasil entre 2013 e 2025.
No mesmo período, os recursos transferidos pela União aos municípios para ações de proteção e defesa civil somaram cerca de R$ 9,5 bilhões, equivalentes a 1,2% daquele valor de danos.
A comparação não significa que os repasses federais deveriam necessariamente cobrir todos os prejuízos públicos e privados, nem inclui todas as formas de financiamento da resposta aos desastres.
Ela evidencia, porém, a diferença entre a dimensão das perdas e uma das principais fontes de recursos disponíveis para enfrentá-las.
O contribuinte acaba pagando pelos desastres?
Em parte, sim.
Quando recursos públicos são utilizados para reconstruir estradas, recuperar escolas ou financiar ações emergenciais, o custo é suportado pelo orçamento governamental.
Esse orçamento é financiado principalmente por receitas públicas, incluindo impostos e outras fontes de arrecadação.
Isso não significa que um desastre provoque necessariamente a criação de um novo imposto.
Mas despesas inesperadas podem aumentar a pressão sobre as contas públicas.
Dependendo da situação fiscal, os governos podem precisar remanejar recursos, adiar investimentos, utilizar reservas ou buscar fontes adicionais de financiamento.
Há também impactos indiretos.
Uma empresa que interrompe suas atividades pode reduzir temporariamente sua produção e suas vendas.
Uma região agrícola afetada por perdas expressivas pode registrar diminuição da renda e da atividade econômica.
Esses efeitos podem comprometer a arrecadação local justamente quando aumenta a necessidade de gastos com recuperação.
Assim, parte da conta dos desastres pode alcançar pessoas que não sofreram danos materiais diretamente.
Um desastre também pode prejudicar empregos e pequenos negócios
Os impactos econômicos não terminam quando a água baixa ou a chuva retorna.
Uma empresa atingida por uma inundação pode precisar substituir máquinas, recuperar instalações e reorganizar estoques.
Durante esse período, a atividade pode ficar suspensa.
Se o negócio não possui reservas financeiras suficientes, a recuperação pode se tornar difícil.
Pequenos comerciantes e trabalhadores autônomos são particularmente vulneráveis quando dependem de um único estabelecimento ou equipamento para gerar renda.
A interrupção das atividades também pode afetar funcionários, fornecedores e prestadores de serviços.
Em municípios que dependem fortemente da agricultura, uma quebra de safra pode reduzir a circulação de dinheiro no comércio local.
Esses efeitos ajudam a explicar por que o custo econômico de um desastre pode se prolongar muito além do evento climático.
As mudanças climáticas estão tornando os desastres mais caros?
A ciência aponta que o aquecimento global já influencia diferentes tipos de eventos extremos em várias regiões do planeta.
O aumento da temperatura pode intensificar determinadas ondas de calor e episódios de precipitação intensa, enquanto mudanças nos padrões climáticos podem alterar riscos de seca em algumas regiões.
Entretanto, a relação entre mudanças climáticas e cada desastre específico precisa ser analisada com cuidado.
O aumento dos prejuízos econômicos também pode refletir outros fatores.
Cidades cresceram, imóveis se valorizaram, áreas vulneráveis foram ocupadas e atividades econômicas passaram a depender de infraestruturas mais complexas.
Isso significa que um evento climático pode causar perdas maiores hoje simplesmente porque há mais pessoas, construções e atividades expostas ao risco.
Por essa razão, especialistas distinguem três elementos fundamentais: o perigo climático, a exposição de pessoas e bens e a vulnerabilidade das comunidades.
A redução dos prejuízos depende de medidas que considerem todos esses fatores.
Prevenir pode ser mais eficiente do que reconstruir?
A prevenção de desastres envolve investimentos que muitas vezes não recebem tanta atenção quanto as ações emergenciais.
Entre as medidas possíveis estão o planejamento urbano, a manutenção de sistemas de drenagem, a proteção de encostas, o monitoramento meteorológico e os sistemas de alerta antecipado.
No campo, práticas de conservação do solo, gestão da água e adaptação das atividades produtivas podem ajudar a reduzir a exposição a determinados riscos climáticos.
Também é importante evitar novas ocupações em áreas reconhecidamente perigosas e desenvolver soluções habitacionais adequadas para populações vulneráveis.
Essas ações não eliminam a possibilidade de desastres.
Entretanto, podem reduzir a quantidade de pessoas expostas e limitar os danos quando eventos extremos acontecem.
A eficácia e o custo-benefício de cada medida dependem das características da região.
O desafio é transformar a prevenção em uma política contínua, e não apenas em uma resposta adotada depois de grandes tragédias.
O Brasil está preparado para os próximos eventos extremos?
O levantamento apresentado durante a COP31 reforça a necessidade de ampliar a capacidade de adaptação do país.
A CNseg defende instrumentos de proteção financeira que permitam distribuir melhor os riscos de grandes catástrofes.
O debate envolve seguradoras, governos, produtores rurais, empresas e comunidades.
Mas a proteção financeira representa apenas uma parte da resposta.
Também são necessários investimentos em infraestrutura, sistemas de alerta, planejamento territorial e políticas públicas capazes de reduzir a vulnerabilidade da população.
O cenário exige atenção especial porque o Brasil possui diferentes tipos de exposição climática.
Enquanto determinadas regiões enfrentam riscos de enchentes e deslizamentos, outras convivem com secas prolongadas, incêndios florestais e dificuldades no abastecimento de água.
Não existe uma solução única para todos esses problemas.
O que funciona em uma cidade costeira pode não ser suficiente para proteger uma região agrícola do interior.
Afinal, quem paga a conta dos desastres climáticos?
A resposta envolve praticamente toda a sociedade, mas os custos não são distribuídos de maneira igual.
As famílias atingidas podem perder patrimônio, renda e condições de moradia.
Os produtores rurais enfrentam prejuízos nas lavouras e nos rebanhos.
As empresas podem ter suas atividades interrompidas.
As seguradoras pagam indenizações quando os danos estão cobertos pelos contratos.
Os governos utilizam recursos públicos para socorrer a população e reconstruir infraestruturas.
E os consumidores podem sentir efeitos indiretos nos preços de determinados produtos e serviços.
Entretanto, o peso financeiro costuma ser especialmente difícil para quem possui menos recursos para se recuperar.
Por isso, discutir os custos dos desastres climáticos também significa discutir desigualdade, planejamento e proteção social.
Conclusão: a conta climática já chegou, mesmo para quem nunca enfrentou uma enchente
Os R$ 51,9 bilhões em prejuízos registrados no primeiro semestre de 2026 representam mais do que um número impressionante.
Eles mostram como secas, tempestades e outros eventos extremos podem comprometer diferentes setores da economia brasileira.
O levantamento também revela que a proteção financeira ainda é limitada, especialmente no campo, onde se concentra a maior parte das perdas.
A recuperação depende de recursos privados, seguros, assistência pública e investimentos que podem levar anos para produzir resultados.
Enquanto isso, os impactos podem chegar ao supermercado, ao mercado de trabalho e às contas públicas.
O desafio brasileiro não é apenas reconstruir depois de cada desastre.
É reduzir a exposição aos riscos, proteger as populações mais vulneráveis e preparar a economia para enfrentar eventos que podem provocar perdas cada vez mais expressivas.
Porque, quando uma tragédia climática destrói uma cidade ou compromete uma safra, o prejuízo não termina onde o desastre aconteceu. A conta continua circulando, e uma parte dela pode chegar ao bolso de todos os brasileiros.
Compartilhar
Gostou desta notícia?
Inscreva-se para receber as próximas publicações do GoolbeNews diretamente no seu email.
Você pega o celular para responder uma mensagem e, quando percebe, já passou vários minutos rolando a tela. Pesquisas revelam como notificações, recompensas inesperadas e hábitos automáticos disputam nossa atenção, mesmo quando não temos nada importante para ver.
Reforma tributária abre caminho para a cobrança de um novo imposto sobre produtos considerados prejudiciais à saúde e ao meio ambiente. Governo já definiu as primeiras alíquotas, mas será que o brasileiro vai pagar mais caro? Entenda o que muda e quando as novas regras começam a valer.
Aos 41 anos, CR7 encerra uma das maiores trajetórias da história do futebol internacional, com 146 gols, 234 partidas e três títulos por Portugal. Decisão acontece após meses de tensão com o treinador Jorge Jesus e marca o fim de um capítulo inesquecível para os portugueses.
Após manifestações pela habitação em Lisboa e no Porto, Governo português admite cancelar autorizações de residência em situações que coloquem em risco a ordem pública. Mas participar de protestos pacíficos não é motivo para expulsão. Entenda o que diz a legislação e quais são os direitos dos estrangeiros.
Com o custo de vida pressionando as famílias e protestos por moradia nas ruas, deputados começam a discutir o Orçamento do Estado para 2027. Veja o que pode mudar no salário, no IRS, nas pensões e no acesso à habitação.
R$ 51,9 bilhões perdidos em apenas seis meses: os desastres climáticos estão cobrando uma conta milionária dos brasileiros | GoolbeNews